花呗套现风险揭秘
消费信贷工具的本质,是将未来的购买力提前兑现为当前的资金流。许多人将“套取现金”视为一种提高流动性的手段,但从金融风控和经济学角度审视,这本质上是对信用额度的一次高风险透支。这类操作的核心逻辑,在于通过将账面消费需求,转化为实体支付凭证,从而达到变相获取现金的目的。它并非一个简单的“技术流程”,而是一个游走在平台服务条款边缘的信用风险行为。深入分析这一行为的内在机制,必须聚焦于信贷循环与资金链的扭曲。平台设置的消费场景,其初衷始终是绑定消费行为,而非单纯的资金借贷。任何脱离实际购买需求的资金提取,都会触发平台对异常支付链条的深度监测,这揭示了金融服务机构对于客户行为建模的精妙和严苛。
平台系统对于异常的资金流向具有高度的敏感性和不可预测的模式识别能力。当一次消费行为缺乏合理的商品购买闭环,而多次或高频的、金额巨大的交易突然发生时,算法模型会将其标记为潜在的高风险行为,如套现或欺诈。这种风险监测不仅仅基于交易额度,更依赖于行为指纹和用户习惯的跨维度交叉比对。例如,如果用户在极短时间内进行了与其历史消费画像不匹配的、且无明显实际用途的交易,系统会迅速触发风控预警。从专业视角来看,绕过消费场景限制的任何操作,本质上都在与支付系统的安全边界进行对抗,这种对抗的代价,往往不是可见的手续费,而是信用记录的不可逆污点。
从纯粹的财务成本结构分析,进行高风险的资金提取行为,其成本远高于任何预估的收益。用户往往忽略了利滚利效应带来的复合式资金损耗。信贷的成本结构包含本金成本、滞纳金、逾期利息,在进行透支行为后,一旦现金回流周期拉长,这些“隐形税收”将呈指数级增长。更致命的是,一旦触发平台的风险警示,后续的金融生态使用权将受到限制。这不仅仅是账户的暂时冻结,而是金融信任度(Trust Score)的全面下降。对于信贷资产管理者而言,一个高频异常的透支行为,意味着用户与平台的信赖关系已经破裂,未来获取任何低成本信贷支持的可能性都将大幅度降低。
解决短期现金流缺口的专业思路,绝不应停留在对高杠杆消费信贷工具的极限挖掘。负责任的财务规划强调的是建立稳固的、符合经济规律的资金储备系统。当出现周转压力时,专业的解决方案流程应当从现金流预测的精确化入手,提前识别潜在的缺口。如果确实需要增加外部资金的支持,应将目标锁定在与个人信用收入直接挂钩的合法融资产品上,例如银行的工资流水贷款或正规的个人信用贷款,这些产品的利率和风险定价体系,具有更高的透明度和可预测性。学会使用信贷产品时,关键在于将其视为消费能力的补充,而非应急的资金救济,只有建立起健康的财务模型,才能持续、稳定地使用各类金融工具。
相关文章
分期乐靠谱吗?看这些保障措施!
分期乐作为国内领先的消费金融平台,其可靠性一直是用户关注的核心问题。从商业模式来看,分期乐依托金融科技和大数据分析,通过线上化运营模式,为用户提供便捷的分期消费服务。平台的可靠性不仅体现在产品设计上,...
羊小咩取现模式解析
羊小咩取现商家,其商业模式的本质是通过平台提供的流量和用户基础,将线下实体经济与线上虚拟经济相连接。他们并非传统意义上的“商家”,更像是一座桥梁,将不同领域的资源整合在一起。一方面,他们为线上用户提供...
羊小咩额度套路?风险不容忽视
“羊小咩购物额度可以套出来吗?”这个问题,并非简单的“能不能”,而是需要从多个维度去剖析其可行性以及潜在风险。在金融科技发展浪潮下,羊小咩等消费金融公司,凭借其“无抵押”、“低门槛”的特点,的确创造了...
现时黄金价格波动解析
当前伦敦金的实时报价在685美元/盎司附近震荡,日内波动幅度已突破2.3%。这种剧烈波动折射出市场对宏观政策的敏感度正在提升,美联储即将公布的利率决议成为多空博弈的核心焦点。技术面显示金价已突破关键阻...
白条怎么申请延期还款
申请白条延期还款,首先需要了解什么是“白条”,它是由某电商平台推出的先消费后付款的信用服务,用户在购物时可以选择分期或一次性支付,其中延期还款通常指无法按时完成分期付款的用户 接下来,通过平台提供的...
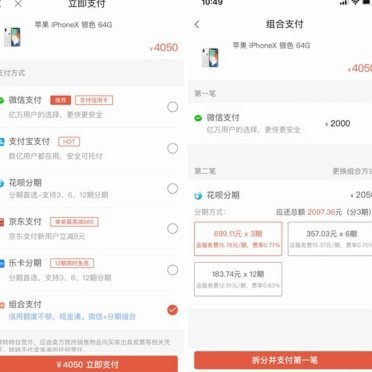
微信分期:重塑消费新生态
微信分期的金融模式正在重塑消费场景的底层逻辑。通过将支付入口与信贷服务深度耦合,微信支付构建起"即付即融"的闭环生态。这种模式突破传统分期平台的流量壁垒,将信贷服务无缝嵌入社交关系链与场景化消费链路。...