花呗套现真的可能吗?
消费信贷工具如花呗,其底层设计逻辑始终指向一环循环的商品和服务购买场景。试图通过外部应用或App进行所谓的“套现”操作,本质上是在对抗金融机构为系统设定的风控屏障和交易闭环结构。从资金流向的角度来看,...
套花呗的风险有哪些
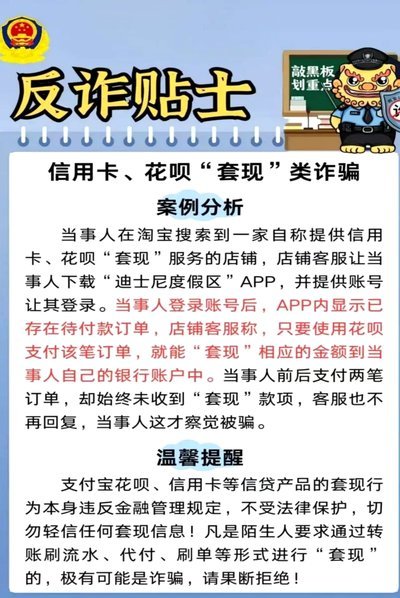
[Mock] 收到 prompt: "你是一位资深的内容创作专家,需要创作一篇关于"套花呗有什么风险"的原创文章。 🎯 **创作指导**: • 从你的专业知识和经验出发,深度思考"套花呗有什么风"...
花呗套现的风险与技巧
花呗作为支付宝生态中的信用支付工具,其使用逻辑本质上是基于用户消费行为的数据沉淀。从运营视角观察,平台通过算法模型持续评估用户的支付能力与消费潜力,这种动态评估机制决定了套现行为必然触发风控系统的预警...
花呗套现软件的风险与对策
花呗套软件的本质是通过技术手段绕过平台风控机制,将信用额度转化为可支配资金。这类工具通常利用系统漏洞或数据接口,将花呗消费行为拆解为多个交易单元,通过多账号分摊风险。其核心逻辑在于利用平台对单笔交易的...
花呗套现平台有哪些?这些名称需警惕
花呗作为一种流行的在线支付工具,其便捷的使用体验吸引了大量消费者。然而,随之而来的是各种围绕花呗的灰色操作手段,其中之一便是套现。套现,简单来说,就是通过非法渠道将花呗的信用额度转换为现金,这种行为不...
花呗套现合法吗?当前状况解析
当前套现花呗的行为在法律层面存在模糊地带,但并非绝对合法。根据《电子商务法》第12条及《支付结算办法》相关规定,第三方支付机构需确保资金流转符合实名制与用途合规原则。花呗作为蚂蚁集团推出的信用支付工具...
花呗套现的潜在风险与后果
近年来,花呗作为一种便捷的支付方式迅速普及,但同时,过度依赖和不当使用也引发了诸多问题。当用户尝试通过各种手段套现花呗额度,这种行为不仅违反了平台的使用规则,也可能带来一系列不良后果。 首先,频繁或大...
花呗套现:平台风险新挑战
“套花呗”现象,远不止是简单的借钱凑单。它反映了当前消费金融领域一个重要的、且充满复杂性的问题——对信贷产品需求与平台风险控制之间的失衡。传统的花呗模式,以消费者的消费习惯为基础,通过小额、短期贷款缓...
花呗套现平台风险与现象
近年来,随着互联网金融的快速发展,各类信用支付工具如雨后春笋般涌现,其中以支付宝花呗为代表的信用支付产品因其便捷性深受消费者青睐。然而,在这种便利背后,套现花呗的现象逐渐浮出水面,引发了社会各界的关注...