分期乐现在还值得使用吗
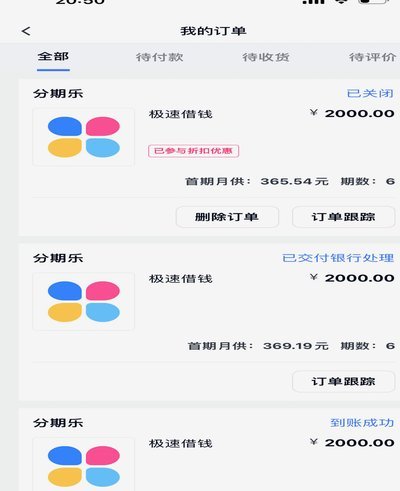
当前关于分期支付机制是否仍具有生命力,需要从消费经济周期和用户支付心理两个宏观层面进行拆解,不能简单地以“用”或“不用”来定论。它本身并非一个绝对的价值,而是一套在特定经济环境下实现消费平滑化的工具。...
羊小咩债务协商:成功案例背后真相揭秘
众多陷入债务困境的用户在咨询羊小咩平台时,核心诉求往往在于确认是否有实际的协商成功案例。身处资金周转困难处境的人群,最畏惧的并非债务本身,而是被承诺的服务最终无法落地。为了建立信任感,机构通常会展示过...
分付入口没显示?怎么开通
面对“没有分付入口怎么开通”的问题,首先需要明确的是,“分付”是蚂蚁金服推出的一种新型金融服务产品,用户可以通过绑定银行卡或花呗等方式获取信用额度进行消费。如果在尝试开通时遇到没有显示分付入口的情况,...
羊小咩:构建信任的购物新生态
“羊小咩”购物平台,并非仅仅是一个在线交易场所,它代表着一种全新的零售生态构建尝试。其核心价值在于对“信任”的极致强调和多维度的用户关系管理。传统的电商模式往往依赖算法推荐、大规模广告投放来吸引流量,...
花呗:如何科学规划和提升你的消费信用额度
花呗作为数字信用工具的深层逻辑,本质是消费行为与信用评估的动态博弈。用户常陷入的误区在于将花呗视为无成本资金池,忽视其背后基于大数据的信用评分模型。平台通过消费频率、还款准时率、品类偏好等维度构建用户...
得物App提现至银行卡操作指南
要想了解“得物App如何提现到银行卡”的步骤,首先需要明白得物App提供的提现功能是基于其平台的交易规则和银行合作机制。用户在得物购买商品或服务后,可以通过完成平台内的订单来积累相应的积分,这些积分可...
2000元能套现吗?这些方法要注意
在金融操作中,"套取现金"的本质是通过特定工具将非现金资产转化为流动性资产。信用卡提现虽能快速获得资金但伴随高额利息与违约风险,其本质是将信用额度转化为现金流。部分平台通过消费贷产品实现类似效果,但需...
为什么“拿去花”的额度不能直接取现金?深度解读背后的原因
拿去花本质上是场景型消费信贷工具,而非传统意义上的现金贷产品。监管框架对消费类额度与现金类额度有着明确的隔离要求,前者仅限在签约商户或指定生态内用于真实商品交易。平台在设计初始阶段便划定了资金用途红线...
拼多多取消套现机制,诚信商家迎来转机
拼多多近期对"套现诚信商家"机制的调整引发行业震动,这一变化折射出平台生态的深层重构。平台通过取消套现通道,实质上切断了部分商家通过虚假交易获取流量红利的路径。这种策略调整并非简单的规则变更,而是对平...
花呗分期提前还款攻略:流程、限制和注意事项全了解
花呗分期还款的“提前还款”并非像传统贷款那样简单,其机制背后蕴藏着复杂的金融逻辑和风险控制策略。首先,花呗分期本质上是与商家协商的信用额度协议,而非银行传统的贷款产品。这意味着,提前还款不直接涉及银行...