分期乐现在还值得使用吗
当前关于分期支付机制是否仍具有生命力,需要从消费经济周期和用户支付心理两个宏观层面进行拆解,不能简单地以“用”或“不用”来定论。它本身并非一个绝对的价值,而是一套在特定经济环境下实现消费平滑化的工具。当宏观经济增速放缓、居民购房和购车等大额消费周期拉长时,分期模式的底层需求反而被强化了。它在功能层面上承接了“资金缺口”的空白,将一次性高额支出转化为可控的、时间分散的负债流。然而,随着利率环境的波动加剧,消费者对于“分期”的定义也在升级——他们越来越要求的是结构化的金融设计,而非单纯的时间延期。其效用度,已从过去强调“能不能买得起”,转向当下更关注“是否买得健康”。
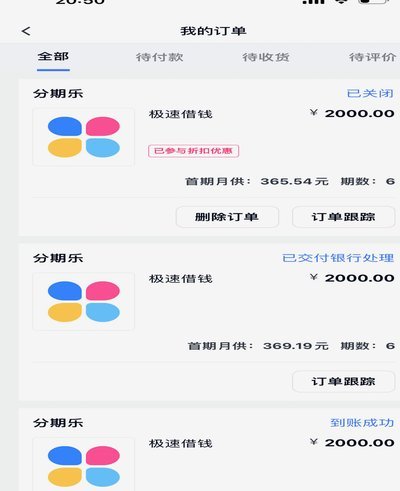
用户支付行为的底层逻辑正在经历一场从“冲动消费驱动”到“理性规划导向”的根本性转变。过去,消费者将分期视为达成“即时满足感”(Instant Gratification)的捷径,忽视了账单背后的总利息成本。如今,知识迭代和信息透明度的提升,让用户能够更迅速地进行全生命周期的成本测算。这迫使分期服务的提供方不能仅停留在提供账单分割的层面,而是必须深入到服务附加值和现金流管理的融合点。如果一家分期服务仅仅是资金链的短期周转工具,缺乏与之匹配的商品价值和长期使用规划,它很快就会被理性消费升级所淘汰,用户期待的是一个能够纳入生活财务模型的“消费基础设施”,而非一笔临时周转贷款。
从金融机制的进化角度看,未来的分期服务将走向高度的个性化和智能化风险匹配。传统的分期模式缺乏对个体财务韧性、消费目的以及还款能力的精细化评估。新兴的金融科技趋势正在推动系统从单纯的信用评估,转向基于用户行为数据流的风险建模。例如,区分哪些分期是为了维持“生存性刚需”(如医疗、基础交通),哪些是为了“情绪性冲动”(如潮流电子产品)。只有具备跨维度数据分析能力的金融平台,才能提供更精准的利率锚定和更具指导意义的还贷路径。这种精细化,让“分期”真正从一个简单的账务动作,升级为一个符合用户生命周期管理的财务方案。
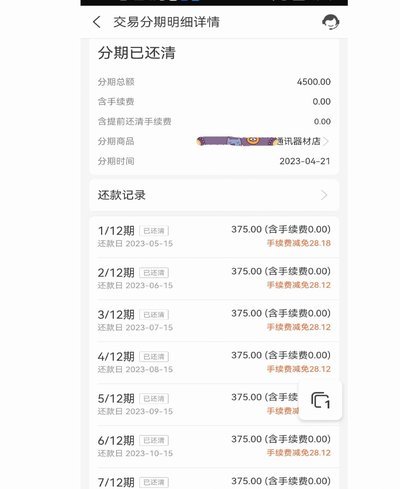
最终,决定“分期乐”存续价值的核心,是监管框架的加固与消费教育的同步推进。当分期支付机制被滥用,演变为高利贷陷阱,或被设计成不可持续的负债循环时,其社会价值便迅速崩塌。强监管不仅意味着提高透明度和限制利率上限,更重要的是设立了消费者的“冷静期”和“成本警示机制”,迫使购买决策回归理性。真正的分期服务必须承担起社会化的责任,不能让它沦为刺激冲动消费、制造财务焦虑的工具。只有将服务设计、风险控制和用户教育三者深度捆绑,分期支付才能够跨越周期性调整,稳固其作为现代消费基础设施的地位。
相关文章
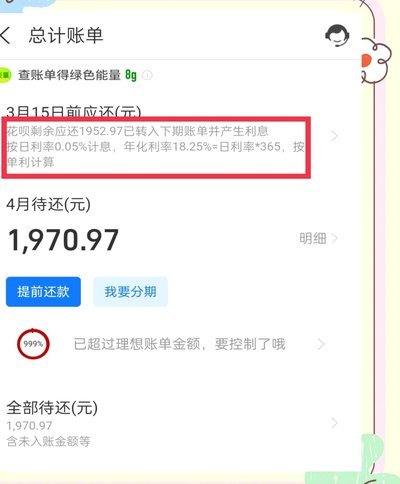
支付宝花呗提现费多少?
支付宝花呗的提现手续费问题,一直是用户关注的热点之一。为了帮助大家更好地了解这一费用结构,我们需要从几个角度进行分析。 首先,需要明确的是,目前支付宝官方并未对使用花呗直接提现收取额外的手续费。这意...
24小时分付套现电话安全拨打指南
“24小时分付套现电话怎么打”这几个字,背后其实藏着许多人对急需资金的焦虑。 这种情况下,人们往往会更加容易被一些带有“快速、便捷”标签的金融产品所吸引,而这类产品的风险也往往隐蔽得多。 想要弄清楚...
如何从便荔卡包中提取现金
便荔卡包作为一种电子支付工具,在日常生活中扮演着越来越重要的角色。但很多用户可能不清楚,如何从便荔卡包中提取现金用于线下消费或应急使用。这里的关键在于理解卡片背后的金融逻辑和操作流程。首先,需要明确的...
羊小咩:创新信用评估的金融科技平台
羊小咩作为近年崛起的互联网信贷平台,其核心价值在于重构了传统金融与个人信用的连接方式。该平台通过整合多维度数据源,构建了动态信用评估体系,将用户消费行为、社交网络、设备使用习惯等非传统金融数据纳入风控...
从出售到到手的步骤详解
得物出售提现,对于很多消费者来说,是一个既熟悉又陌生的话题。熟悉是因为在进行二手交易时,如何快速且安全地提取资金是大家普遍关心的问题;陌生则在于不同平台的处理方式和规则各有差异,需要深入了解。 首...
分期乐额度提现技巧与注意事项
分期乐作为一款便捷的消费金融服务产品,近年来受到广泛欢迎。然而,对于不少用户而言,如何合理利用额度并进行提现操作仍存在诸多疑问。本文将深入探讨分期乐额度的提现方法及其注意事项。 首先,了解分期乐额度...