花呗:如何科学规划和提升你的消费信用额度
花呗作为数字信用工具的深层逻辑,本质是消费行为与信用评估的动态博弈。用户常陷入的误区在于将花呗视为无成本资金池,忽视其背后基于大数据的信用评分模型。平台通过消费频率、还款准时率、品类偏好等维度构建用户画像,这决定了额度调整与利率浮动的底层规则。真正有效的使用策略应聚焦于建立稳定消费轨迹,例如固定周期的分期还款、高频次小额消费等行为,能持续优化信用评分体系中的关键指标。
在场景化应用层面,花呗的套用技巧需与具体消费场景深度耦合。以电商大促为例,用户可通过分阶段支付策略降低单笔支出对信用评分的冲击,同时利用平台提供的“先享后付”功能延长资金周转周期。值得注意的是,部分用户误将花呗用于投资理财,这违背了消费信贷的本质属性,不仅可能触发风控预警,更会因资金沉淀导致信用评分下降。合理策略应聚焦于刚需消费的场景延伸,如教育、医疗等领域的分期支付。
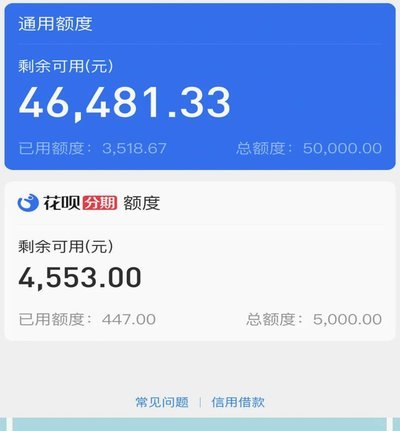
信用额度的动态管理是提升花呗使用效率的关键维度。平台采用的“额度弹性”机制,会根据用户近期的还款表现、资产状况等实时调整可授信额度。用户可通过定期查询信用报告,识别影响额度的关键因素,例如频繁更换绑定银行卡、过度依赖临时额度等行为。建立“额度使用率”监控体系,将月度消费控制在授信额度的30%-50%区间,既能维持良好信用记录,又为突发需求预留缓冲空间。
积分体系的深度挖掘往往被忽视,但其对信用评估的间接影响不容小觑。花呗积分可通过消费、还款、参与平台活动等途径累积,积分兑换的权益虽不直接影响信用评分,但能提升用户粘性,间接促进消费行为的稳定性。更深层的策略在于通过积分兑换提升消费层级,例如优先使用积分抵扣高单价商品,既能降低实际支出,又可维持消费频次与金额的平衡,形成对信用评分的正向反馈。
风险防控机制的逆向利用是高级技巧的核心。平台风控系统依赖于行为模式识别,用户可通过模拟真实消费场景的“行为特征”规避异常检测。例如在非高峰时段进行小额高频消费,或通过多设备交替登录制造“多场景使用”假象。但需强调,此类操作存在触发风控升级的风险,需在合规边界内谨慎实施。更稳妥的策略是建立“信用修复”意识,一旦出现逾期等负面记录,可通过长期稳定还款逐步修复信用档案。
相关文章
分期乐取现指南
分期乐作为一款广受欢迎的消费金融应用,为用户提供了包括取现在内的多种金融服务。要通过分期乐进行取现操作,首先需要确保账户中已有的额度足够覆盖预期取出的资金量。登录分期乐平台后,在首页或个人中心找到“提...
拿去花可以提现么
平台提现机制的本质逻辑 "拿去花"作为新型消费金融产品的载体,其提现功能的实现依赖于平台资金池的流动性管理。从技术架构层面看,平台通过与第三方支付机构建立接口,将用户账户余额转化为可提现的数字资产。...
秒花花借贷平台:便捷服务与风险警示
秒花花作为一个借贷平台,其核心业务是为用户提供短期资金周转服务。这种模式在全球范围内十分普遍,近年来随着互联网技术的发展而愈发流行。秒花花的主要特点是快速、简便,能够迅速满足用户在紧急情况下的资金需求...
鹿优选额度如何快速提现到微信
“我的鹿优选额度怎么提现到微信”这一问题,实际上触及了数字金融产品的核心痛点——便捷性与控制权之间的平衡。鹿优选作为一款提供消费分期和现金管理的金融工具,其优势在于提供了灵活的额度方案、高额的消费分期...
得物提现绑定微信的正确方法
得物提现与微信的绑定,对于多数用户来说,最初的印象可能仅仅是方便日后的资金流转,但实际上,这一步骤涉及到账户安全、交易合规以及得物平台自身的运营逻辑。绑定微信并非简单的“添加好友”或“扫描二维码”,而...
花呗提现到底收手续费吗?真相在这里
花呗作为一种便捷的信用支付方式,近年来深受用户喜爱。然而,用户在享受其便利的同时,也关心一个问题——花呗提现是否收取手续费,以及手续费是如何计算的。实际上,花呗提现并不直接收取手续费,但会根据提现方式...