花呗的崛起:一场关于消费习惯与信用体系的无声革命
## 解构消费主义新宠:花呗的崛起与信用社会的重塑 在数字化浪潮席卷中国的同时,一种新型的信用支付工具——花呗,正在悄然改变着当代人的生活方式和消费观念。这款由蚂蚁金服推出的信用支付产品,已不仅仅是一...
花呗深度解读:它和传统贷款有何本质区别?
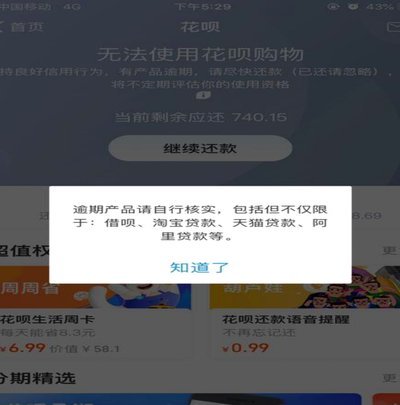
花呗并非传统意义上的银行贷款产品,而是蚂蚁金服旗下的消费信贷服务。其核心逻辑在于基于用户过往的交易数据与信用行为建立风控模型,而非单纯依赖抵押物或静态收入证明。这种授信机制使得资金额度随使用习惯动态调...
花呗无法直接提现,认清借贷本质与风险
花呗本质上是一种基于信用评估的消费贷额度,而非银行存款或现金账户。因此,我们谈论“花呗咋提现”时,核心矛盾点在于试图将一个信用支付工具,强行转换为一个银行的现金提款行为。从金融机制的穿透性角度来看,这...
花呗“给别人套现有”?背后隐藏的信用陷阱与风险解析
花呗的“给别人套现有”现象,本质上反映了数字支付生态系统中的一种复杂交互关系——信用链条的延伸与风险重塑。最初,花呗的设计理念在于通过支付宝平台积累用户消费数据,建立用户的信用评估体系,进而提供便捷的...
花呗借款利息:你需要知道的那些事
### 花呗借款利息解读:利率机制与影响因素 了解花呗的借款利息,首先需要明确其借贷模式。花呗是由蚂蚁集团推出的信用支付工具,用户通过借记额度进行购物消费,无需立即支付全额款项,而是在到期日一次性还款...
花呗信用闭环如何保障平台可靠性
花呗的运行本质,并非单纯的支付通道,而是一套复杂的、建立在用户消费习惯和大数据画像之上的信贷嵌入式服务。它成功地将信贷决策流程深度整合到日常消费场景中,形成了独特的“金融信用闭环”。从机制层面审视其可...
花呗平台的信用与消费新生态
花呗平台的运作逻辑本质上是消费行为与数据反馈的闭环系统。用户在消费过程中形成的支付习惯,通过平台算法转化为信用评分的动态指标,这种机制将个体消费选择转化为可量化的金融资产。当用户频繁使用花呗完成高频小...
花呗并借款平台真相探析
花呗app及相关“并借款”平台的真实性,是一个近年来持续引发广泛关注的话题。要理解其真实性,不能仅仅依靠表面现象或社交媒体上的断章取义的讨论,而是需要深入分析其背后的运营模式、监管环境以及用户行为。最...