花呗信用闭环如何保障平台可靠性
花呗的运行本质,并非单纯的支付通道,而是一套复杂的、建立在用户消费习惯和大数据画像之上的信贷嵌入式服务。它成功地将信贷决策流程深度整合到日常消费场景中,形成了独特的“金融信用闭环”。从机制层面审视其可靠性,核心在于平台的风控模型设计。系统并没有简单地提供一张虚拟的“超额信用额度”,而是通过实时采集用户的购买频率、消费结构以及还款历史数据,构建了一个动态的行为预测模型。这个模型决定了用户每一期的授信和最终的到期日安排。因此,评价花呗平台是否可靠,不能脱离对这一复杂算法逻辑的深入理解,它本身是一个高度迭代且依赖于底层金融科技支撑的工具,其稳定性和风险防控能力与母公司在风控技术上的投入深度成正比。
从机构运营和合规性角度考察,花呗所背后的平台体系具有极高的运行稳定性。这不仅指代技术层面的崩溃容忍度,更涵盖了其应对金融监管变化的能力。这类互联网信贷服务必须遵循严格的Know Your Customer (KYC) 和反洗钱(AML)的流程规范,每一次资金流转和用户资质的验证都处于多重监控之下。这意味着平台的底层数据链路是透明化且可追溯的。如果一个平台无法通过这些主流金融机构设置的高标准风控门槛,其服务将无法持续稳定运行。因此,从宏观系统安全和法律合规的角度看,花呗这类大型生态内的支付信贷工具,其可靠性基础源于整个集团背书下的资金流动壁垒和极度完善的监管合规网络,远超个体互联网企业的范畴。
然而,论述任何消费信贷服务的可靠性,绝不能将焦点仅仅停留在“系统是否宕机”上,更必须深入用户的使用边界与风险管理层面。平台提供的只是一个信用工具箱,真正的风控主体始终是使用者自身的财务纪律和偿债能力。过度依赖花呗的模式,容易诱导用户形成一种“虚假的安全感”,即误以为平台的额度是一个无限的消费池。当用户将信贷功能作为习惯性支出的底层支撑时,便可能引发逾期、循环利息堆积甚至债务错配的系统性风险。这要求使用者必须将花呗理解为一款高杠杆率的“消费补充工具”,而不是收入结构的替代品或永久的财务垫层,否则无论平台风控机制多么精妙,都难以抵消个人财务决策失误带来的实际经济损耗。
最终判断其可靠性,是一个综合了系统技术保障、机构合规壁垒以及用户行为约束三维度的多学科评估。从宏观角度看,由于国家金融监管环境的持续收紧和对非银行金融业务边界的明确划分,此类信贷服务的模式必然会朝着更规范化、更透明化的方向发展,降低了极端的潜在风险敞口。平台方也在不断优化其数据模型,试图在提供便捷体验的同时,提高用户的“财务自知之明”。只有当用户具备将花呗纳入个人综合预算体系进行理性规划的能力时,才能最大程度地发挥其便利性;反之,若缺乏对自身现金流的清晰掌控,再先进的技术平台也难以解决债务结构带来的根本性风险。
相关文章
得物余额提现多久能到账揭秘
任何关于资金到账周期的讨论,绝不能停留在“看银行”这一层面。得物余额的提现过程,其本质是一系列跨越多个主体和支付环节的资金流转机制。要想理解“多久到账”,必须从平台系统到清算网络,再到最终收款账户的整...
分期乐App正规吗?合规性解析
### 分期乐App的合规性与风险探析 在消费金融快速发展的背景下,分期乐App作为一款备受欢迎的借贷平台,其合规性和风险问题成为用户关注焦点。要判断它是否为正规借款平台,需从多个维度进行深入分析。...
提升分期乐额度的策略揭秘
分期乐是一款广受年轻人欢迎的消费信贷产品,它通过提供灵活多样的信用额度来满足用户的消费需求。用户获取较高额度的方法多种多样,但最核心的是提升自身的信用评分和展示良好的还款记录。如何巧妙运用这些策略提高...
现代设计中的多功能解决方案
便利套的构成逻辑暗含着现代消费行为的深层矛盾。当"套"作为产品形态被赋予"便利"属性时,其本质是将复杂需求简化为标准化组合。这种设计往往通过模块化结构实现,例如家居领域常见的多功能收纳套装,将不同尺寸...
羊小咩:创新信用评估的金融科技平台
羊小咩作为近年崛起的互联网信贷平台,其核心价值在于重构了传统金融与个人信用的连接方式。该平台通过整合多维度数据源,构建了动态信用评估体系,将用户消费行为、社交网络、设备使用习惯等非传统金融数据纳入风控...
从出售到到手的步骤详解
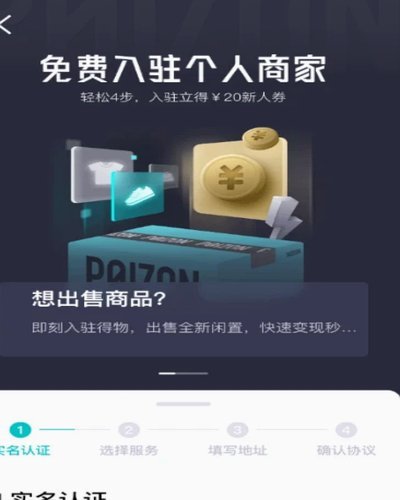
得物出售提现,对于很多消费者来说,是一个既熟悉又陌生的话题。熟悉是因为在进行二手交易时,如何快速且安全地提取资金是大家普遍关心的问题;陌生则在于不同平台的处理方式和规则各有差异,需要深入了解。 首...