微信分期:重塑消费新生态
微信分期的金融模式正在重塑消费场景的底层逻辑。通过将支付入口与信贷服务深度耦合,微信支付构建起"即付即融"的闭环生态。这种模式突破传统分期平台的流量壁垒,将信贷服务无缝嵌入社交关系链与场景化消费链路。当用户在朋友圈看到好友分享的分期购物体验时,算法推荐的消费场景与金融产品形成精准匹配。这种轻量化、场景化的金融渗透方式,使分期服务从独立的金融产品演变为日常消费的自然延伸,重构了用户对信用支付的认知边界。
消费行为的数字化转型正在催生新型分期需求。数据显示,超过60%的微信分期用户将分期视为"延迟满足"的工具,而非单纯的借贷行为。这种认知转变源于微信生态中"先享后付"的社交货币属性,用户在支付时获得的社交认同感,正在弱化对利息成本的敏感度。当分期付款与社交互动形成正向反馈循环,消费决策逐渐从理性计算转向情感驱动。这种模式催生出独特的分期文化,使分期服务超越金融工具范畴,成为构建用户社交资本的重要手段。
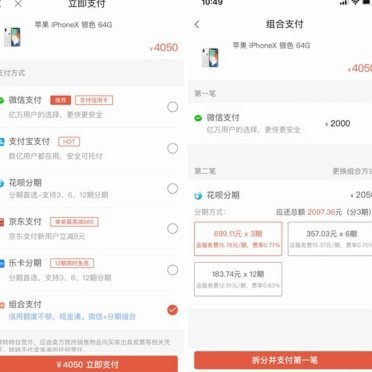
微信分期的差异化竞争体现在场景渗透的深度与广度。相比传统分期平台的单一场景覆盖,微信支付通过整合小程序生态、公众号内容、朋友圈广告等多维触点,实现分期服务的场景化渗透。例如在教育领域,知识付费课程的分期购买已形成稳定商业模式;在医疗健康领域,体检套餐的分期支付正在改变传统消费习惯。这种场景化嵌入不仅提升转化效率,更通过数据沉淀形成精准的用户画像,为金融机构提供动态风险评估模型,实现金融服务的精准触达与风险控制。
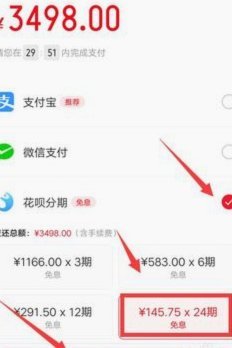
当分期服务深度融入数字生活,其潜在风险正在显现。用户在享受"零压力消费"的同时,可能陷入过度借贷的陷阱,尤其在算法推荐的诱导下,分期额度与消费欲望形成正反馈循环。这种模式对金融机构的风控能力提出更高要求,需要在用户画像、消费行为分析与信用评估之间建立动态平衡。监管层面也在探索适应性规则,既要防范金融风险的扩散,又要避免过度干预抑制创新活力,这种平衡的艺术成为行业发展的关键命题。
未来微信分期的演进将呈现技术驱动与监管协同的双重趋势。随着AI风控模型的成熟,分期服务将实现更精细化的用户分层与风险定价。同时,监管框架的完善将推动分期服务向规范化、透明化发展。这种技术与制度的双向进化,既可能巩固微信分期在数字金融领域的领先地位,也可能催生新的竞争格局。最终,分期服务的演进将深刻影响消费社会的运行逻辑,重塑数字时代的信用经济生态。
相关文章
得物点券获取全指南
### 得物点券系统:用户激励与价值挖掘 在得物这个二手交易平台上,点券不仅仅是简单的积分兑换工具,它是一种深度整合用户行为的经济激励机制。用户通过参与交易、评价或完成特定任务积累点券,这些点券可以...
携程优惠藏在哪精明旅客这样找
携程的动态定价体系构建了复杂的优惠信息网络,用户需要穿透表层价格标签寻找隐藏价值。平台通过算法实时调整住宿、机票等产品价格,导致同一目的地在不同时间点呈现截然不同的消费曲线。这种价格波动并非随机,而是...
白条分分卡额度提取方法
很多人将白条分分卡视为一种随时可以取用的“现金储备”,这种认知偏差源于对信用额度与实际流动性之间界限的模糊。分分卡本质上是基于支付宝信用体系的一种消费型授信,其核心逻辑在于“先消费、后还款”的信用杠杆...
抖音套现:玩法与风险
抖音作为一种主流的短视频平台,吸引了大量的用户。围绕着流量和内容创作者,衍生出了一系列的变现方式。其中,“套现”这一行为,虽然在一定程度上反映了用户对资金的需求,但也引发了不少争议。本文将从多个角度探...
提升羊小咩购物额度的5个实用小技巧
**妙招一:高频次、适度额的使用,才是解锁信用额度的密钥** 在羊小咩的信用体系中,使用频率和金额是评估用户信用的重要指标之一。许多用户误以为提升额度需要“一次性、大金额”的消费行为,其实恰恰相反,...
羊小咩额度套路?风险不容忽视
“羊小咩购物额度可以套出来吗?”这个问题,并非简单的“能不能”,而是需要从多个维度去剖析其可行性以及潜在风险。在金融科技发展浪潮下,羊小咩等消费金融公司,凭借其“无抵押”、“低门槛”的特点,的确创造了...