分付提现:高效与安全如何平衡?
分付提现的核心在于平衡效率与安全,不同渠道的底层逻辑差异显著。支付宝官方渠道通过绑定银行卡实现资金流转,其优势在于资金闭环管理,提现后账户余额可直接用于消费,但需警惕过度依赖单一支付工具导致的账户冻结风险。第三方支付平台的提现流程往往涉及多级账户体系,虽然操作便捷但存在资金划转延迟,部分平台通过手续费分润机制降低用户提现意愿,需仔细核对协议中的隐性成本。
风险防范的关键在于穿透式理解提现路径的信用背书。选择银行直连提现时,需确认银行卡是否开通快捷支付功能,避免因支付限额导致提现失败。部分用户偏好通过数字钱包间接提现,这种模式虽能规避部分风控拦截,但可能因资金沉淀产生利息损失。值得注意的是,某些平台通过设置提现额度阶梯,将大额提现拆分为多笔操作,这种设计本质上是通过分散资金流降低系统监控阈值。
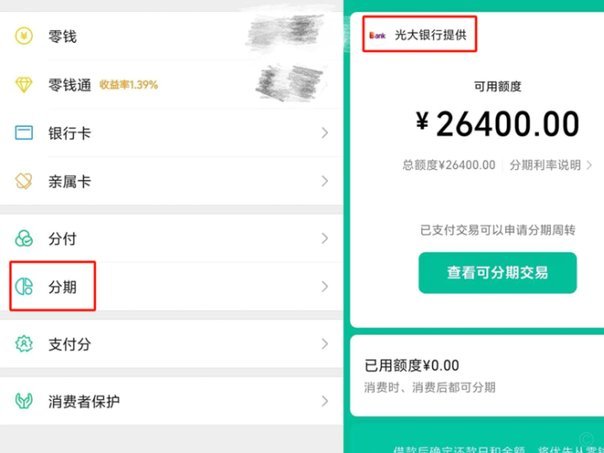
安全系数的衡量维度包含技术防护与用户行为双重因素。启用生物识别验证可有效阻断非授权提现,但需警惕部分平台将验证环节与第三方服务捆绑,导致隐私数据泄露。用户应定期检查账户的授权记录,特别注意是否出现陌生应用的支付权限变更。对于涉及跨境提现的场景,需关注外汇管制政策对资金到账时效的影响,避免因政策变动导致的资金滞留。
最优解往往存在于技术方案与用户习惯的适配中。建议优先采用官方渠道的实时提现功能,配合双因素认证提升账户安全性。对于高频提现需求,可设置固定的提现时段避开系统高峰,降低因流量过大导致的临时风控。同时,建立资金分层管理策略,将日常消费资金与提现资金分账管理,既保障流动性又避免账户异常波动引发的信用评分下降。
相关文章
现代设计中的多功能解决方案
便利套的构成逻辑暗含着现代消费行为的深层矛盾。当"套"作为产品形态被赋予"便利"属性时,其本质是将复杂需求简化为标准化组合。这种设计往往通过模块化结构实现,例如家居领域常见的多功能收纳套装,将不同尺寸...
得物提现绑定微信的正确方法
得物提现与微信的绑定,对于多数用户来说,最初的印象可能仅仅是方便日后的资金流转,但实际上,这一步骤涉及到账户安全、交易合规以及得物平台自身的运营逻辑。绑定微信并非简单的“添加好友”或“扫描二维码”,而...
如何从便荔卡包中提取现金
便荔卡包作为一种电子支付工具,在日常生活中扮演着越来越重要的角色。但很多用户可能不清楚,如何从便荔卡包中提取现金用于线下消费或应急使用。这里的关键在于理解卡片背后的金融逻辑和操作流程。首先,需要明确的...
轻松掌握“拿去花”额度提现妙招
近年来,“拿去花”作为一种消费信贷产品,因其便捷性和灵活度获得了不少消费者的青睐。然而,部分用户对于如何高效利用该平台的额度进行提现并没有足够的了解,这不仅限制了资金的流动性,也可能增加了不必要的成本...
分期乐的资金真相:不止银行放款
消费金融的底层逻辑远比追溯单一的“放款银行”要复杂,它本质上是一套由多家金融主体和科技平台交织而成的信贷生态链条。探讨分期乐背后的资金来源,不能简单地指向某一家银行,而必须从资金流转、风险定价和模型搭...
微信分付资金如何通过消费转出使用
微信分付本质上是基于信用的消费信贷产品,用户通过绑定银行卡进行消费时,系统会自动将部分金额转入分付账户,形成类似“先消费后还款”的资金池。这种设计允许用户在短期内获得资金流动性,但资金使用需符合支付结...