羊小咩1000额度如何高效利用
羊小咩的额度体系本质上是基于用户信用画像的动态评估模型,1000元的初始额度往往反映着平台对用户风险偏好的初步判断。从技术层面分析,系统会通过消费频次、还款稳定性、账户活跃度等维度建立评分矩阵。例如,高频次的小额借贷行为可能被解读为资金周转需求,而稳定还款记录则会触发额度调增机制。值得注意的是,平台算法对"资金周转率"的敏感度远高于传统信贷模型,这意味着用户需要在使用额度时保持一定的周期性规律,避免出现短期集中使用导致的信用波动。
在实际操作中,额度利用效率的提升往往依赖于精准的资金规划。建议采用"分段式使用"策略,将1000元拆解为多个短期借款周期,每个周期控制在7-15天区间。这种模式既能维持账户活跃度,又可避免单笔借款带来的风险敞口。同时需要关注平台的还款提醒机制,提前设置自动还款功能可有效降低逾期概率,而逾期记录一旦形成,将直接触发额度冻结或降级机制。
信用资产的积累需要遵循"量入为出"的原则,建议将额度使用比例控制在70%以内。当用户出现临时资金缺口时,可考虑通过"借新还旧"的方式维持信用连续性,但必须确保新借款的使用周期与旧借款的还款计划形成闭环。值得注意的是,平台对"资金周转次数"的监控存在阈值限制,过度频繁的借贷行为可能被判定为异常交易,进而影响信用评分。
风险防控体系的构建需要贯穿整个额度使用周期。建议建立个人信用健康档案,记录每次借款的使用场景、还款时间及金额,通过数据分析找出潜在风险点。当发现额度使用接近平台预警阈值时,应立即调整消费结构,优先偿还高利率债务。同时要警惕"额度提升"的诱导性宣传,真正有效的信用增长需要建立在持续的合规使用基础上,而非依赖短期的额度膨胀策略。
相关文章
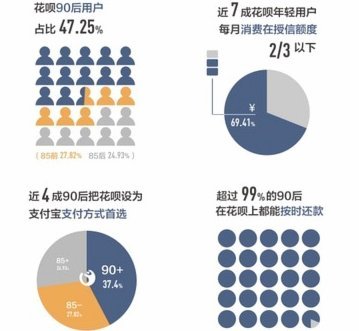
蚂蚁花呗用户画像:消费分层与信用生态
蚂蚁花呗平台的用户画像并非单一维度的标签,而是由多重消费行为与信用需求交织而成的复杂生态。其核心用户群体以25-35岁的城市新锐为主,这一群体兼具消费潜力与数字金融敏感度。值得注意的是,用户群体中存在...
鹿优选先享卡:额度用不上的陷阱?
鹿优选先享卡,以其“先享受,再还款”的模式迅速崛起,吸引了大量年轻消费者的目光。卡片本身提供的额度,往往是营销的重点,并被解读为“有额度就一定能用”,但实际上,这其中的逻辑需要更细致地剖析。额度本身并...
拼多多套现风波如何应对
近年来,拼多多电商平台因低价购物体验而吸引了大量消费者。然而,平台上的商家也面临着不少困境,其中之一便是“套现”问题。一些不良商家通过虚构订单、虚报销量等方式进行套现操作,不仅损害了诚信商家的利益,还...
得物账号如何安全注销
得物账号注销并非一件简单的事情,涉及到多个环节,也需要用户充分理解并耐心操作。最初的印象可能只是简单点击“注销账号”,但实际上,得物对账号注销有严格的审核机制,这主要是为了保护用户权益,防止恶意行为,...
额度使用中的财务博弈
信用额度的流动性本质是金融机构对用户消费能力的预授信,这种机制在消费金融领域形成了独特的博弈逻辑。当用户选择"拿去花取现有额度"时,实质上是在参与一场关于资金时间价值的零和游戏。金融机构通过设定年化利...
美团平台里的资金如何提现
商业平台内的资金流转,从来不是一个简单的“转账”动作,它本质上是一套复杂的资金托管与结算机制。当用户讨论“美团里的月付钱如何转出来”时,实际上触及的核心问题并非支付通道,而是平台对业务资金的严格管理边...