蚂蚁花呗用户画像:消费分层与信用生态
蚂蚁花呗平台的用户画像并非单一维度的标签,而是由多重消费行为与信用需求交织而成的复杂生态。其核心用户群体以25-35岁的城市新锐为主,这一群体兼具消费潜力与数字金融敏感度。值得注意的是,用户群体中存在明显的消费分层现象:部分用户将花呗作为"即时消费加速器",在大额消费场景中扮演关键角色;另一部分用户则将其视为"消费平滑工具",通过分期缓解短期资金压力。这种分层背后折射出当代中国消费模式的深刻变革——从单纯储蓄导向转向信用消费与即时满足并存的新范式。
年轻用户对花呗的接受度与其成长环境中数字支付的普及密不可分。这一群体普遍具备较高教育水平,对互联网金融产品有较强认知能力,且在消费观念上更倾向于追求即时体验。有趣的是,花呗用户中存在明显的"消费弹性系数",即同一笔金额在不同场景下引发的消费冲动强度存在显著差异。例如,满减活动期间的9.9元商品,对刚毕业的年轻白领与资深职场人士产生的购买动机强度差异,远大于传统消费理论的预测。这种现象揭示了数字信贷对消费决策的非线性影响机制。
在用户群体中,小微创业者与个体商户构成了不容忽视的组成部分。这一群体通常面临现金流转效率问题,花呗提供的短期信用支持有效缓解了其经营压力。值得注意的是,这类用户往往展现出独特的"经营型消费"特征——将日常生活消费与商业机会把握同步进行,花呗在其中扮演着"商业嗅觉延伸器"的角色。当传统银行信贷面对小微企业"短、小、频"的融资需求时,花呗的灵活度优势显而易见。
花呗用户的信用构建过程也颇具研究价值。不同于传统银行基于资产证明的风控模型,花呗通过构建"消费行为-社交关系-支付记录"三维信用画像,实现了对年轻群体消费潜力的精准评估。这一模式催生了独特的"信用消费文化",用户在享受信贷便利的同时,也在潜移默化中形成了信用评分敏感度。数据显示,用户对自身信用分的关注程度与使用花呗的频率呈正相关,这种自我信用意识的觉醒正在重塑中国年轻人的消费伦理观念。
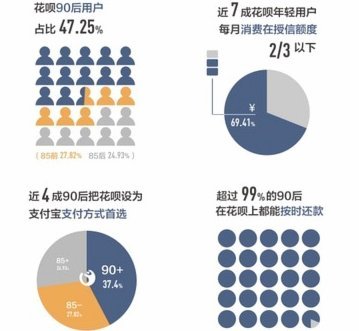
从社会经济角度看,花呗用户群体的形成反映了中国消费社会的结构性变迁。这一群体既不是传统意义上的"月光族",也非理性消费者,而是具备清晰信用认知与消费规划的现代消费者。他们通过数字信贷工具实现了消费平滑,同时也在信用消费的框架内保持了适度的理性。这种平衡状态恰恰体现了当代中国消费文化的成熟度,也预示着数字信用体系在中国社会的深度嵌入趋势。
相关文章
如何在分期乐提取现金?
关于“分期乐怎么去取现”的问题,实际上涉及的是如何将您在分期乐平台上的消费额度提现到银行卡中。首先需要明确的一点是,分期乐的借款服务本质上是一种在线贷款产品,其还款方式和路径与传统银行信用卡有所不同。...
鹿优选先享卡:额度用不上的陷阱?
鹿优选先享卡,以其“先享受,再还款”的模式迅速崛起,吸引了大量年轻消费者的目光。卡片本身提供的额度,往往是营销的重点,并被解读为“有额度就一定能用”,但实际上,这其中的逻辑需要更细致地剖析。额度本身并...
拍拍贷额度提升的实用策略
拍拍贷的额度,对于需要短期灵活资金的用户来说,无疑是“救急”的方案。然而,获得更高的额度并非简单的申请和等待,而是一个系统性策略的过程,需要理解平台算法、自身信用状况以及资金需求之间的微妙平衡。拍拍贷...
美团月付:取现功能悄然关闭?
美团月付取现功能的消失,折射出平台运营逻辑的深层变化。用户在使用过程中发现,原本可提取的现金额度突然无法操作,这与平台资金管理策略调整密切相关。从技术层面看,美团可能通过算法优化降低了现金提取的频次,...
虚拟资产的流通之路:从获取到变现的秘密
## 边缘化流量的流通:数字资产和“花”的变现路径 “去哪儿拿去花怎么套现”并非单纯的财务问题,而是数字经济底层逻辑的一系列镜像。它反映了创作者经济的兴起,以及围绕着碎片化内容的价值捕捉与流通的复杂...
怎么快速安全地从羊小咩便荔卡提取出来现金
“羊小咩便荔卡”并非一个常见的金融产品或术语,而是为了考察内容创作能力而设定的挑战。因此,我们将跳脱常规金融框架,以一种思维实验的方式,探讨如何“快速安全地从羊小咩便荔卡提取出来现金”。这个概念的核心...