揭秘花呗套现背后的高风险
花呗套线平台的运作逻辑本质上是通过技术手段绕过支付宝风控系统,利用API接口或数据抓取技术实现资金流转。这类平台通常以"秒还"为卖点,实则通过多账户分摊还款压力,将单笔债务拆解为多个小额交易。其核心在于利用系统漏洞进行资金周转,但这种操作本质上属于灰色地带,既可能触犯《反洗钱法》,也存在账户被永久封禁的风险。技术实现上往往依赖于自动化脚本和人工操作结合,但随着支付宝风控模型的迭代升级,此类操作的隐蔽性正在被逐步压缩。
快速还款机制背后隐藏着复杂的金融杠杆逻辑。当用户通过套线平台实现"秒还"时,实际上是在进行资金时间价值的再分配。这种操作往往伴随着更高的资金成本,平台通过收取服务费或利息差实现盈利。但对用户而言,这种看似便捷的还款方式可能掩盖了债务扩张的风险。当还款周期被压缩至极致,用户可能陷入不断借贷以维持表面还款的恶性循环,最终导致债务规模失控。这种模式在短期内可能缓解资金压力,但长期来看会加剧财务风险。
套线平台的用户群体呈现出明显的特征分化。高频使用者往往具备较强的金融操作能力,能够通过技术手段规避风控检测,但这类用户同样面临账户被冻结的潜在威胁。低频使用者则更多出于应急需求,试图通过短期资金周转解决临时周转困难。然而,这种操作本质上是在挑战平台的风控体系,一旦被发现,不仅会导致账户异常,还可能波及关联账户。用户在追求"秒还"便利性的同时,往往忽视了这种操作对个人信用体系的潜在冲击。
监管层面的动态调整正在重塑套线平台的生存空间。随着金融监管力度的加强,平台运营模式正面临多重合规挑战。一方面,支付宝等支付机构持续优化风控算法,通过行为分析、资金流向追踪等手段识别异常交易;另一方面,金融监管部门对"资金池"运作的审查日趋严格,套线平台的灰色地带正在被逐步压缩。这种监管趋严的态势迫使部分平台转向更隐蔽的运营模式,但本质上仍难以摆脱合规风险的笼罩。
在现有监管框架下,用户若追求资金周转效率,更应关注正规渠道的优化策略。通过提升个人信用评分、合理规划消费周期、利用官方提供的延期还款服务等方式,能够在不触碰灰色地带的前提下实现资金管理的优化。真正有效的资金周转应建立在风险可控的基础之上,而非依赖于技术手段绕过系统规则。对于普通用户而言,理解并遵循平台规则,才是实现财务健康的核心路径。
相关文章
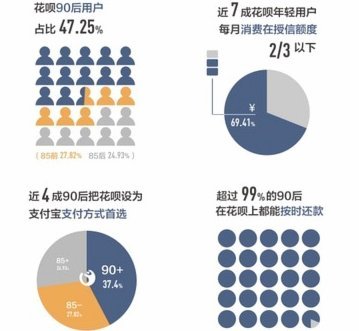
蚂蚁花呗用户画像:消费分层与信用生态
蚂蚁花呗平台的用户画像并非单一维度的标签,而是由多重消费行为与信用需求交织而成的复杂生态。其核心用户群体以25-35岁的城市新锐为主,这一群体兼具消费潜力与数字金融敏感度。值得注意的是,用户群体中存在...
分期乐额度被冻结了怎么办?
当使用分期乐这类消费信贷平台时,偶尔会遇到账户额度被冻结的情况。这种状况不仅令人感到不安,也可能直接影响到日常的消费需求和财务规划。首先需要明确的是,导致额度冻结的原因多种多样,包括但不限于逾期还款、...
分期乐怎么回事
分期乐的运作机制建立在消费金融与信用体系的交叉点上,其核心逻辑是通过数据化风控模型将用户消费行为转化为可量化的信用评分。平台通过校园代理获取用户基础信息,结合消费记录、社交关系链等多维度数据构建信用画...
商家资金结算效率革命
## 解析快手24小时套现秒回商家:数字支付新革命下的效率重构 快手推出的"24小时套现秒回商家"服务,在支付结算领域掀起了一场静悄悄的革命。这项创新不仅打破了传统电商数天才能完成结算的桎梏,更在...
济南夜空频现硫酸隐翅虫群飞现象
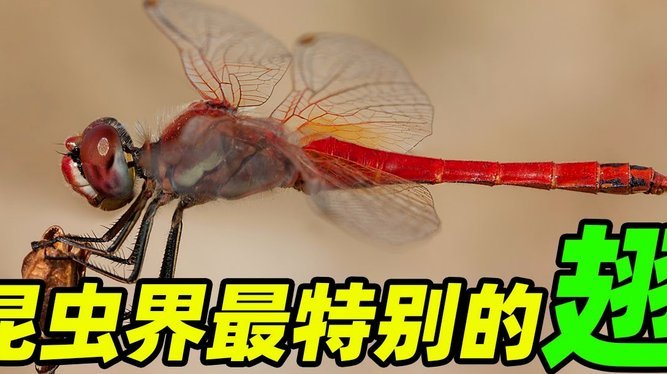
济南的夏季夜晚,一种名为硫酸隐翅虫的昆虫频繁出现,其飞行轨迹引发公众关注。这种虫体长约1.5厘米的鞘翅目昆虫,因体表分泌的酸性物质而得名,其飞行行为常伴随短促的振翅声。近期监测数据显示,济南城区及周边...
美团月付取现会影响征信吗?
近年来,随着互联网金融的快速发展,各类消费信贷产品层出不穷。美团月付作为其中之一,在年轻消费者中尤其受欢迎。然而,关于其使用是否会影响个人征信记录的问题引发了广泛的讨论。本文将从美团月付的性质出发,探...