花呗套现深度解析:运作原理、风险警示与监管红线
套现花呗的本质是通过虚构交易或拆分订单等手段,将信用额度转化为现实资金。这种行为常借助第三方平台完成,例如通过线上商城刷单或线下商户分拆消费。核心逻辑在于利用支付宝的信用评估机制漏洞,将原本用于消费的额度转化为可提现的现金。操作者往往通过多账号分摊交易金额,规避系统对单笔交易金额的监控阈值。值得注意的是,此类行为已形成完整的灰色产业链,从技术工具到资金流转均存在专业化分工。
支付宝的风控系统通过多维度数据交叉验证,已建立动态监测模型。当系统检测到异常交易模式时,会触发自动拦截机制,包括但不限于交易金额异常、商户类型偏离、支付时间分布不均等指标。深度伪造技术的应用使得人工审核难度倍增,但算法模型通过分析用户历史行为轨迹,能识别出具有规律性的套现特征。值得注意的是,部分操作者会利用不同设备切换IP地址,制造交易地理分布的随机性,以此规避系统识别。
套现行为对金融体系构成潜在威胁,其本质是信用资源的非理性挤占。当大量用户通过虚构交易获取资金时,会扭曲信用评估体系的正常运作。这种行为可能导致两个层面的系统性风险:一是金融机构难以准确评估真实信用风险,二是套现资金可能流入高风险领域。更严重的是,当套现行为规模化后,会形成对信用体系的侵蚀,最终影响整个金融生态的稳定性。
监管层已通过技术升级和法律手段双重遏制套现行为。支付宝等平台持续优化风控模型,引入AI深度学习技术,通过分析用户行为模式建立动态风险评分体系。同时,司法层面已将套现行为纳入非法经营罪范畴,对组织化套现团伙实施刑事追责。值得关注的是,监管机构正在推动建立更完善的信用评估体系,通过区块链技术实现交易数据的不可篡改性,从根本上切断套现行为的技术可行性。
对于普通用户而言,套现行为往往伴随着巨大的隐性成本。除了面临账户被冻结的风险外,频繁的异常交易记录会直接影响个人信用评分,进而影响房贷、车贷等金融产品的申请。更严重的是,参与套现可能涉及法律风险,一旦被认定为恶意透支,将面临信用惩戒和法律责任。因此,理性看待信用工具的本质,建立健康的消费观念,才是应对资金需求的可持续方案。
相关文章
分期乐App正规吗?合规性解析
### 分期乐App的合规性与风险探析 在消费金融快速发展的背景下,分期乐App作为一款备受欢迎的借贷平台,其合规性和风险问题成为用户关注焦点。要判断它是否为正规借款平台,需从多个维度进行深入分析。...
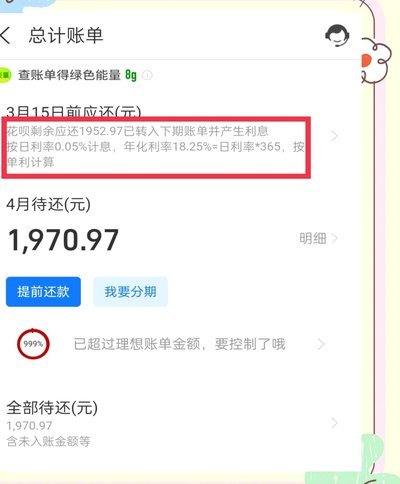
支付宝花呗提现费多少?
支付宝花呗的提现手续费问题,一直是用户关注的热点之一。为了帮助大家更好地了解这一费用结构,我们需要从几个角度进行分析。 首先,需要明确的是,目前支付宝官方并未对使用花呗直接提现收取额外的手续费。这意...
分期乐套现:揭秘背后的资金逻辑
分期付款机制的本质,并非一次性资产的转移,而是一道精心设计的、具有时间延展性的信贷信用流。任何试图“套现金”的行为,从经济学角度看,本质上是利用了该信用流在时间维度上的延迟和固定化特性,试图将未来的消...
分期乐有额度却借不出钱?这几种原因和解决办法看这里
面对分期乐出现有额度却无法借款的情况,用户往往会感到困惑和困扰。首先需要明确的是,这种情况可能涉及多个原因,并非单一因素导致。一种常见的情形是信用评分影响。在分期乐这样的平台中,用户的信用状况直接关系...
谁没被朋友强行介绍对象"花呗套线"过?
花呗套线,在年轻人的社交语境里,并非指任何商业活动或金融操作,而是指一种“被朋友或熟人强行介绍对象”的现象,通常带有被迫、无奈甚至略微负面的色彩。这个说法源于理财工具花呗,其核心含义是“被强制关联”。...
得物余额无法提现?这里教你3个解决办法
面对“得物的余额提不出来”的问题,许多用户感到困惑和不满。首先需要明确的是,“得物”通常指的是得物App,这是一款专注于潮流商品的电商平台。用户在该平台上购物、交易时可能会积累一定的余额,但遇到无法提...