网贷借款难?别慌,试试这些方法
近年来,随着网贷平台的快速发展,越来越多的用户选择通过网络渠道解决资金需求。然而,许多人在尝试多个网贷平台后,依然面临被拒绝的情况。这不仅令人困惑,也可能反映出借款者在信用评估和财务状况方面存在一些不足。这种现象的出现,或许是网络金融体系下风险控制的一种自然结果。
首先,需要明确的是,网贷平台对借款者的审慎程度有着严格的标准。从借款者的信用评分、收入证明、还款能力到借款用途等方面,都会被细致考察。一旦某些指标偏低或不符合要求,就可能导致申请被拒绝。此外,过高的贷款意愿也可能引发警示,网贷平台通常会对高风险用户采取限制性措施。
在这种情况下,有几个替代渠道可以考虑。比如,小额贷款平台通常对借款者要求相对宽松,尤其是对于首次借款人或信誉尚好的用户。微商贷等新兴的网贷模式也可能成为一个有效选择。此外,传统的个人信贷和分期贷同样值得借款者关注,但需要根据自身还款能力谨慎选择。
除了网络渠道,还可以尝试通过非银行途径寻找融资解决方案。一些P2P(平台到人)金融服务提供商能够为有稳定收入的用户提供资金支持,但需要注意其风险和使用条件。对于一些急需资金的用户,亲友借贷或无息贷款也可能成为补充。
在此过程中,提升自身信用状况和财务能力是关键。增加存款额度、降低不必要的消费开支,以及优化还款计划,都有助于增强借款者的资信力。同时,与亲友沟通,明确贷款条款,也能为最终成功而做出准备。
总体来看,当面临网贷申请被拒绝的情况时,不妨从多个维度进行全面评估和调整。这不仅能够提高借款成功率,还有助于更好地规划个人财务未来。
相关文章
都市丽人看账单新姿势
羊小咩,作为一位现代都市中的普通消费者,她的看账单方式既反映了个人消费习惯,也揭示了当前社会的财务管理趋势。首先,羊小咩习惯于通过手机App来查看账单。无论是支付宝、微信支付还是银行的官方App,这些...
花呗变现:4招教你间接提现现金
### 花呗如何提现:四种可选方案探析 首先,要明确一点,花呗本身并不提供直接提现功能。这意味着用户不能将已有的消费额度或实际支付过的金额直接转换为现金取出。但根据使用场景和目的不同,可以从多个角度...
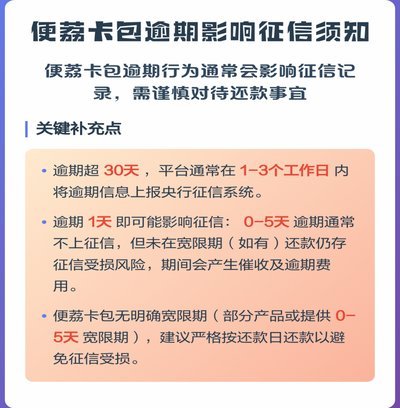
便荔卡包利息真相:隐藏成本全解析
利息本身只是成本模型中的一个变量,将单纯的“利息怎么样”等同于对产品评估的全部视野,是典型的认知偏差。真正需要深度分析的,并非表面的年化利率(APR),而是产品在整个生命周期内构建的全部成本矩阵。任何...
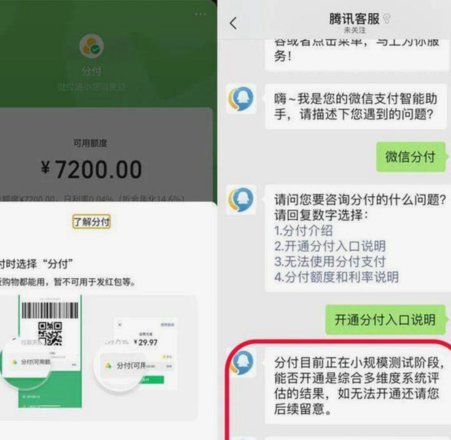
微信分付如何转换为可用资金?
要将微信分付的钱转出,首先要明确微信分付本质上是一种消费信贷产品,用户可以通过微信支付进行消费时,选择使用分付方式分期付款。因此,直接将微信分付转出并不是一个可行的操作,因为微信分付实际上是一种消费行...
花呗并借款平台真相探析
花呗app及相关“并借款”平台的真实性,是一个近年来持续引发广泛关注的话题。要理解其真实性,不能仅仅依靠表面现象或社交媒体上的断章取义的讨论,而是需要深入分析其背后的运营模式、监管环境以及用户行为。最...
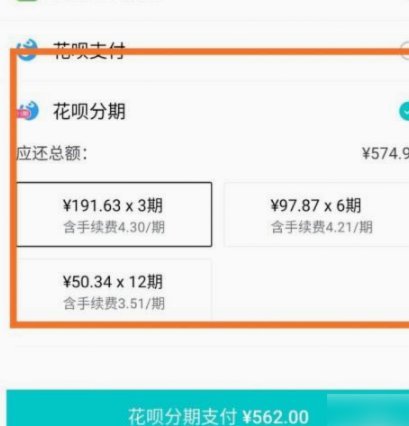
如何有效提升得物分期购额度?
得物分期购的额度机制本质上是基于用户信用画像的动态分配系统,其核心逻辑在于通过多维数据模型评估用户的还款能力和消费潜力。平台会综合分析用户的注册时长、历史订单频率、支付方式稳定性、账户活跃度等维度,构...