花呗被套现影响及解决办法
当用户发现花呗账户被他人用于套现操作时,这往往意味着账户安全已遭受实质性威胁。花呗作为蚂蚁集团的核心消费信贷产品,其设计初衷是平衡借贷便利性与风险控制,但一旦被恶意利用进行套现,便可能触发信用体系的连...
分期乐背后的真相与风险
分期乐,作为近年来极具争议的消费金融产品,其背后蕴含的复杂性远超简单的“借钱用”的表象。它并非仅仅提供短期资金流动,更是一个将消费行为与信贷体系深度融合的生态系统。从财务规划的角度来看,分期乐的本质是...
扫码不可行,正确方式看这里
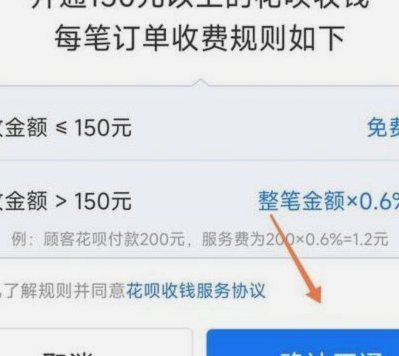
近期,有关花呗“扫码提现”的话题引起广泛关注。但实际上,“花呗”本身并不提供直接的二维码提现功能,这是由于其业务模式与风控机制决定的。用户若想从花呗中提取资金,一般需要通过特定方式间接实现。 一种常见...
京东白条提现:懂扣款,省麻烦
京东白条提现一直是许多用户体验的一大亮点,但提现过程中出现平台扣款却常常引发困惑。并非所有扣款都与“白条”本身相关,理解其背后的机制至关重要。首先,我们需要明确“京东白条”的本质:它本质上是京东提供的...
白条加油额度能否提现?官方解答和用法指南
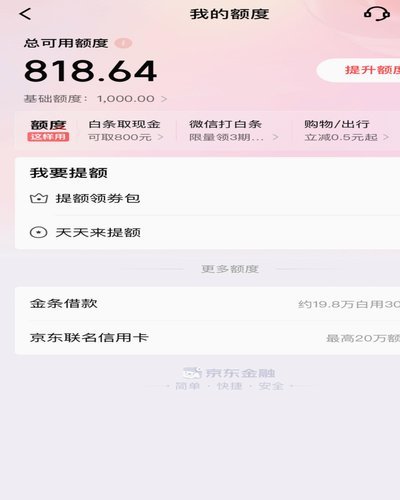
近年来,随着金融科技的发展和普及,消费者对于金融产品的创新需求也在不断增长。以蚂蚁金服旗下的“花呗”与“借呗”,以及京东白条为代表的信用消费工具已经成为了人们日常生活中不可或缺的一部分。其中,“白条加...
微粒贷与分期乐:哪款服务更适合你?
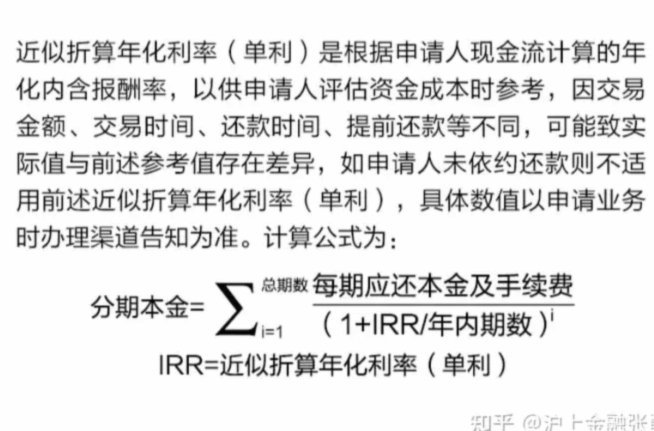
评估微粒贷和分期乐的利息高低,并非简单比较年化利率就能得出结论。两者背后隐藏着不同的风控模型、用户画像以及产品设计逻辑,这些都深刻影响了最终用户的还款成本。微粒贷作为一种即时借贷服务,面向的是一般消费...
鹿优选额度:战略资本的精准激活
初始阶段的资源预判结构性瓶颈,其核心挑战远超单纯的资金匹配,而是深层次的合规性和资源耦合度问题。我们最初发现,所谓“鹿优选额度”,绝非一个孤立的资金池,它是一个嵌入多层业务链条的结构化激励机制,对参与...
分期乐额度:数据驱动,灵活掌握
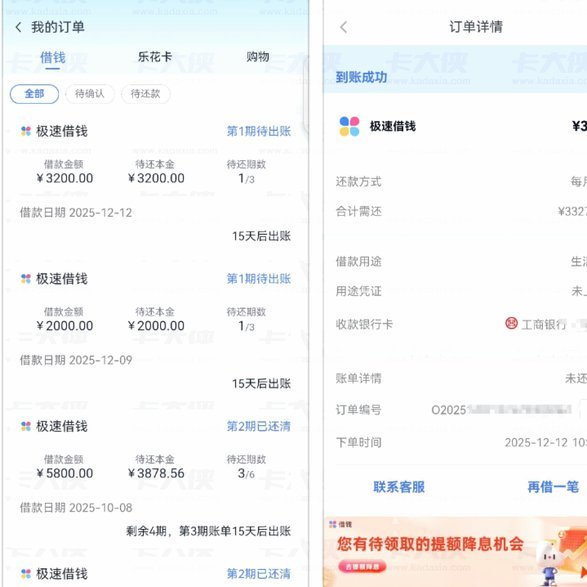
用户画像的构建是额度获取的核心环节。分期乐通过多维度数据采集形成动态信用档案,包括消费频次、还款记录、社交关系链等。算法模型对这些数据进行加权计算,生成风险评估指数。例如高频次小额消费可能被赋予正向权...
分期乐购物额度安全增额攻略
分期乐购物额度的合理使用对于消费者来说是一个既实用又需谨慎对待的话题。首先,用户应当明确自己的消费能力和信用状况,通过合理的申请流程增加或调整已有的购物额度,而非尝试非法手段套取资金。官方提供的增额途...
白条套现最划算的商品选择指南
白条作为一种便捷的信用消费工具,在当代消费者的购物清单中扮演着越来越重要的角色。然而,面对琳琅满目的商品和五花八门的促销活动,如何利用白条购买并套现最划算的商品,成为许多消费者关注的重点。 首先,我们...