扫码不可行,正确方式看这里
近期,有关花呗“扫码提现”的话题引起广泛关注。但实际上,“花呗”本身并不提供直接的二维码提现功能,这是由于其业务模式与风控机制决定的。用户若想从花呗中提取资金,一般需要通过特定方式间接实现。
一种常见的方式是使用支付宝中的“余额宝”。首先,你需要将花呗的资金转换为支付宝内的余额或银行卡绑定。具体操作流程如下:登录支付宝APP,进入“我的”页面,点击“账单”,找到并点击“花呗”,在弹出的选项中选择“还款方式”下的“转到余额”,确认转入金额后即可完成资金转移。
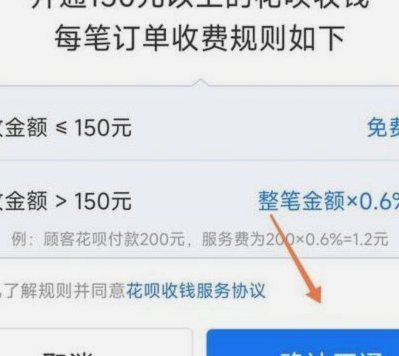
值得注意的是,虽然支付宝提供了一定程度的资金转换功能,但具体提现限制会根据用户的风险评估而有所不同。例如,新用户可能会受到较低的每日提现额度限制,而信用度较高的用户则能享受更高的提现额度。此外,提现通常还需支付一定的手续费和利息,因此在实际操作中应谨慎考虑。
总之,“花呗”本身并不直接提供二维码提现功能,而是通过支付宝内的余额或银行卡绑定间接实现资金转移。对于有需求的用户来说,在进行任何提现操作前,请务必详细了解相关规则与流程,并确保操作安全合规。
相关文章
花呗资金获取的平台解析
“花呗哪个平台可以套出来”这个问题,如果从金融科技的视角审视,远比单纯的“套利”行为复杂得多。它涉及到了蚂蚁集团的生态系统、消费习惯的碎片化、以及支付领域的监管环境。单纯地寻找“套取”花呗资金的方法,...
白条套现内幕:深度解读风险与债务陷阱
【字数统计:总计约1000字,分为4个深度分析段落】 ---白条所代表的消费信贷市场,其本质是一个短期、高频、信赖模型驱动的现金流补给机制。讨论如何“套现”这类债务工具,并非探讨简单的变现步骤,而...
花呗如何提现攻略
花呗提现的本质是将虚拟消费额度转化为现实资金流动,其底层逻辑依托于支付宝账户的信用体系与资金池运作机制。当用户通过花呗完成消费后,系统会将对应的金额计入个人信用账户,而提现操作实质上是将这部分信用额度...
如何合理提升花呗额度
花呗作为支付宝生态中的信用支付工具,其使用逻辑本质上是基于用户消费行为的信用评估体系。套取花呗额度的核心在于理解平台的信用评分机制,通过高频次的消费记录和稳定的还款能力构建信用资产。但需注意,平台对异...
额度使用中的财务博弈
信用额度的流动性本质是金融机构对用户消费能力的预授信,这种机制在消费金融领域形成了独特的博弈逻辑。当用户选择"拿去花取现有额度"时,实质上是在参与一场关于资金时间价值的零和游戏。金融机构通过设定年化利...
微信分付平台:金融生态的隐忧
微信分付套现平台,其兴起与衰落,本质上映射着中国金融生态的深层焦虑和创新尝试。这些平台并非新概念,而是对传统金融服务痛点的直接回应。在银行信贷审批日益严格、理财产品风控收紧,以及小微企业和个人资金流动...