微粒贷与分期乐:哪款服务更适合你?
评估微粒贷和分期乐的利息高低,并非简单比较年化利率就能得出结论。两者背后隐藏着不同的风控模型、用户画像以及产品设计逻辑,这些都深刻影响了最终用户的还款成本。微粒贷作为一种即时借贷服务,面向的是一般消费者,其审批速度快,方便性高,但同时也意味着风险较高,因此年化利率通常在1.5%到3%之间,甚至更高。这部分利率溢价反映了平台承担的信用风险和运营成本。相比之下,分期乐更侧重于提供消费分期服务,面向的用户群体可能相对更稳定,例
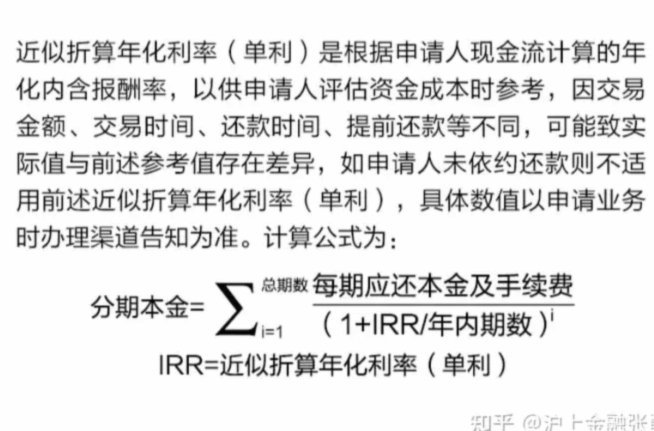
除了年化利率之外,两者的隐藏成本也值得关注。微粒贷虽然审批快,但如果逾期,会产生罚息、催收费用等额外支出,这些都会显著增加用户的实际利息负担。分期乐通常会有提前还款手续费,虽然有利于平台控制现金流,却可能损害用户利益。例如,如果计划提前还清分期乐的尾款,需要仔细评估提前还款所节省的利息与手续费之间的关系,避免最终付出更高的成本。此外,两家平台都存在复利计算的问题,如果申请多次借贷或延迟还款,复利效应会进一步放大用户的还款压力。因此,除了利率本身,还应着重考虑平台的各种附加费用和条款对用户的影响。
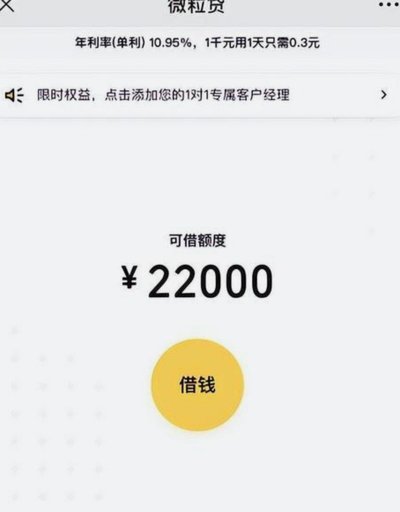
影响微粒贷和分期乐利息的另一个关键因素是用户自身的信用评分。对于信用等级较高的用户,两家平台都有可能提供更优惠的利率;反之,如果信用记录较差,则会被收取更高的利息,甚至面临借款被拒的情况。这反映了风险定价的基本原则:风险越高,成本也越高。值得注意的是,即使拥有良好的信用评分,也并不意味着能获得最低利率。平台会综合考量用户的收入、职业、消费习惯等多维度数据进行评估,并根据自身的风控策略调整利率。因此,提升整体信用状况、积极维护良好信用记录,是降低借款成本的有效途径之一,这在任何信贷产品中都适用。
从用户体验的角度分析,微粒贷更像是一种“应急资金”解决方案,其审批流程快速便捷,但相对而言缺乏个性化服务和灵活还款选项。分期乐则更加注重长期消费分期,平台可能会提供一些定制化的还款计划或者优惠活动,但这同时也意味着需要用户投入更多的时间和精力进行选择。如果只是需要一笔短期周转的资金,微粒贷可能更方便;但如果需要将大额消费分解为多个小额分期还款,分期乐或许能提供更好的体验。利息的高低固然重要,但用户体验、服务质量以及产品契合度也应纳入综合评估范围,毕竟,理性的借贷决策不仅是关于金钱的计算,也是对自身需求的准确把握。
要真正判断微粒贷或分期乐哪个利息更高,最可靠的方法是通过模拟借款场景进行对比。假设相同借款金额、还款期限,分别在两家平台申请贷款,仔细比较最终到期应还款总额以及各项手续费的支出。此外,关注两家平台的优惠活动和利率调整政策,因为这些都可能对用户的实际利息产生影响。更重要的是,不要将借贷作为常态化的财务手段,而是应该保持谨慎态度,理性评估自身还款能力,选择最适合自己的金融产品,避免过度负债带来的风险。任何形式的信贷都应服务于改善生活质量的目标,而非成为一种负担。
相关文章
携程拿去花背后的公司是谁?
携程拿去花是哪家公司?这个问题看似简单,实则涉及携程业务结构的深层逻辑。作为中国领先的在线旅游服务企业,携程的业务早已超越了传统的酒店、机票预订范畴。拿去花作为携程金融服务板块的延伸,实际上是携程与金...
花呗套现:费多大,限多长
花呗作为支付宝的信用支付工具,其核心功能是为用户提供消费信贷服务。若用户尝试通过资金流转实现“套现”,需明确其本质是绕过平台规则的违规操作。通常,用户通过第三方平台将花呗额度转化为现金,但此类行为可能...
美国梦与现实的差距
# 美국의 환상과 현실 사이의 괴리 미국의 이미지는 세계인의 상상 속에 다채롭게 존재한다. 자유와 번영, 기회의 땅으로 묘사되는 미국은 실제로는 훨씬 복잡한 국가이다. 이 땅의...
解析美团“套月付”:是商家的扶持,还是流量陷阱?
美团上“套月付”的现象,在商家端,确实存在着值得深入探讨的逻辑与机制。最初,这个“套月付”模式被设计成一种扶持新商家、降低商家前期运营成本的策略。美团的考量是,新入驻平台的商家,在短期内无法形成稳定的...
得物额度取现:如何合理使用?
得物额度取现,这个功能在消费者行为上蕴含着更深层次的逻辑和潜在风险。它并非单纯的“借钱”机制,而是一种基于信用和消费习惯的灵活资金补充方式。得物额度取现的核心在于其利用了平台对用户交易行为的精准评估。...
白条分分卡额度提取方法
很多人将白条分分卡视为一种随时可以取用的“现金储备”,这种认知偏差源于对信用额度与实际流动性之间界限的模糊。分分卡本质上是基于支付宝信用体系的一种消费型授信,其核心逻辑在于“先消费、后还款”的信用杠杆...