分期乐背后的真相与风险
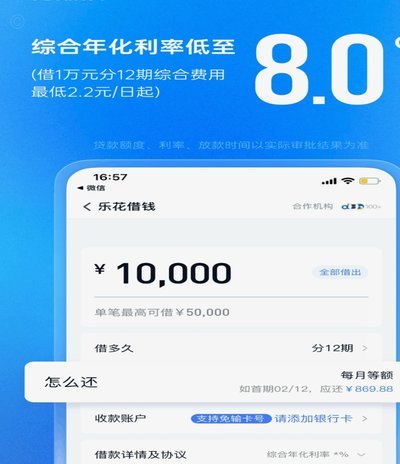
分期乐,作为近年来极具争议的消费金融产品,其背后蕴含的复杂性远超简单的“借钱用”的表象。它并非仅仅提供短期资金流动,更是一个将消费行为与信贷体系深度融合的生态系统。从财务规划的角度来看,分期乐的本质是...
羊小咩6000额度解锁攻略
羊小咩的6000购物额度,不仅仅是一个数字,它代表着一种信用等级,更体现了平台对你消费能力的评估。要“套”好这个额度,并非一蹴而就,而是一个循序渐进、基于消费行为积累的过程。首先,需要深刻理解羊小咩的...
白条加油额度为何套不出来?看懂动态机制
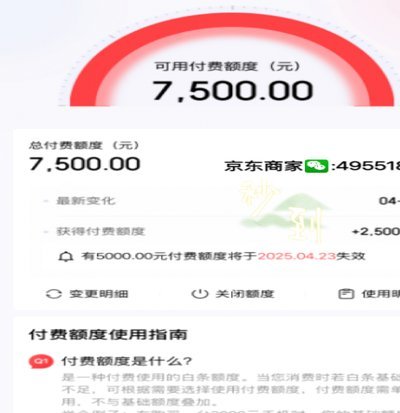
“白条的加油额度怎么套不出来”这个看似简单的问题,实际上揭示了一个更深层次的金融问题——在于对白条产品本身的理解和利用。大多数人认为“套额”意味着某种技巧或漏洞,但白条的核心设计并非为了允许用户随意增...
扫码不可行,正确方式看这里
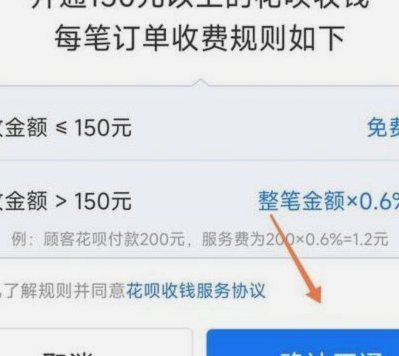
近期,有关花呗“扫码提现”的话题引起广泛关注。但实际上,“花呗”本身并不提供直接的二维码提现功能,这是由于其业务模式与风控机制决定的。用户若想从花呗中提取资金,一般需要通过特定方式间接实现。 一种常见...
京东白条提现:懂扣款,省麻烦
京东白条提现一直是许多用户体验的一大亮点,但提现过程中出现平台扣款却常常引发困惑。并非所有扣款都与“白条”本身相关,理解其背后的机制至关重要。首先,我们需要明确“京东白条”的本质:它本质上是京东提供的...
白条加油额度能否提现?官方解答和用法指南
近年来,随着金融科技的发展和普及,消费者对于金融产品的创新需求也在不断增长。以蚂蚁金服旗下的“花呗”与“借呗”,以及京东白条为代表的信用消费工具已经成为了人们日常生活中不可或缺的一部分。其中,“白条加...
花呗真的合法吗?
任何关于消费信贷平台的讨论,核心焦点绝不应停留在简单地判断其“合法性”二元对立上。深入考察“花呗”这类金融生态链组件,我们必须跳脱出产品表象,将其视为一套基于信用评分模型的、高度优化的消费透支机制。本...
鹿优选先享卡轻松取现商家体验升级
随着移动支付和电子钱包的普及,“鹿优选先享卡取现商家”这一概念逐渐进入大众视野。这项服务通过将先享卡与实体商家绑定,实现了消费者在线上或线下消费时享受无现金购物的乐趣,而无需立即支付全部金额。这一模式...
解读分期乐信用报告,透视你的真实还款能力
分期乐出来信用报告的本质,远超于简单地显示一个信用评分数字。它实际上是一份高度聚焦于“周期性还款能力”和“债务履行模式”的专业诊断文件。与通用信用报告涵盖的广阔范围——如查询记录、账户开立历史等——相...
微粒贷与分期乐:哪款服务更适合你?
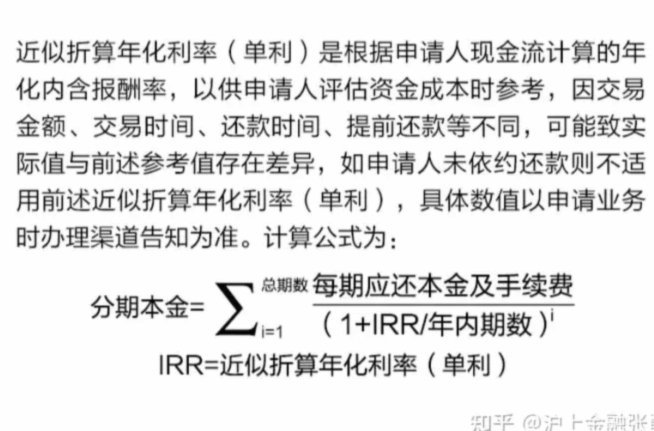
评估微粒贷和分期乐的利息高低,并非简单比较年化利率就能得出结论。两者背后隐藏着不同的风控模型、用户画像以及产品设计逻辑,这些都深刻影响了最终用户的还款成本。微粒贷作为一种即时借贷服务,面向的是一般消费...