分期乐借款额度提现全攻略
分期乐作为持牌消费金融平台,其借款额度提现流程本质上是资金从平台账户向用户指定账户的定向划转过程。用户在完成授信审核后,系统会根据信用评分、历史行为数据等维度生成可提现额度,该额度并非实时到账,而是需...
分期乐:理性使用,避免财务陷阱
"分期乐咋套出来" 这句话本身就透露出一种功利性的思维,让人不禁思考,是在追求消费的便利还是试图钻取系统漏洞? 这种对“套出来”的渴望,反映了人们在当下的经济环境下,对资源获取和财务管理的焦虑。...
分期乐怎么申请额度
选择分期乐平台进行消费时,很多用户会遇到如何快速获取额度的问题。首先需要明确的是,分期乐的授信流程并非一蹴而就,而是基于用户的信用记录、还款能力和收入状况等多种因素综合评定的结果。想要申请更高或更初始...
分期乐额度:数据驱动,灵活掌握
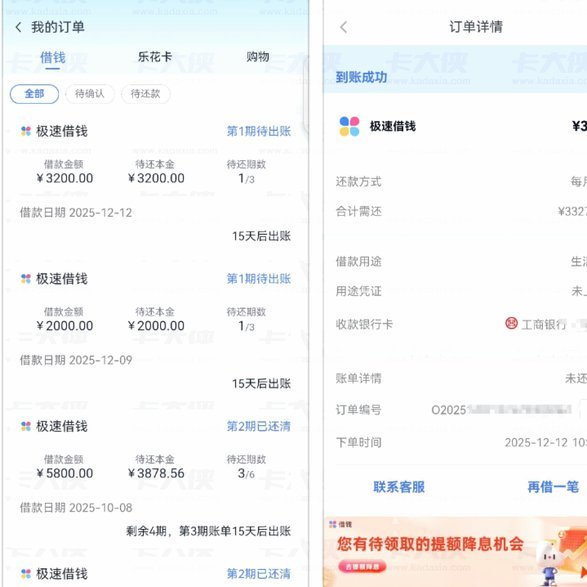
用户画像的构建是额度获取的核心环节。分期乐通过多维度数据采集形成动态信用档案,包括消费频次、还款记录、社交关系链等。算法模型对这些数据进行加权计算,生成风险评估指数。例如高频次小额消费可能被赋予正向权...
分期乐提现:流程、限额与注意事项
分期乐的提现流程本质上是将虚拟账户余额转化为实体资金,其核心逻辑依赖于平台与银行系统的接口对接。用户需先在APP内完成实名认证与银行卡绑定,系统会通过加密协议将资金从分期乐账户划转至指定银行卡。值得注...
分期乐额度能买哪些高价值体验?
购买“分期乐”购物额度的本质,绝非简单的金额叠加。它代表的是一次消费能力的结构性延展,改变了用户对高价值商品和体验服务的采购时间轴。因此,分析其适用范围必须从功能性和需求链条的角度切入,而非局限于具体...
分期乐额度取现:风险与应对
分期乐的购物额度本质是平台授信额度,其设计初衷是用于商品消费而非现金提取。用户若试图将额度转化为现金,需理解平台风控机制的底层逻辑。额度系统通过用户信用评估、消费行为分析构建资金池,其流动性受平台资金...
分期乐逾期了怎么办?正确应对指南
分期乐逾期是一种常见情况,但不当处理可能会导致信用受损和额外费用的产生。首先,面对逾期问题时,首要行动是尽快与分期乐联系,并告知你的还款困境。很多平台会提供一定的宽限期或延期服务,帮助用户度过难关。...
分期乐额度查看攻略
分期乐的额度展示并非固定路径,其可见性与用户操作习惯、账户状态存在复杂关联。部分用户反馈在APP首页未直接显示额度数值,需通过「我的额度」入口或借款页面触发弹窗获取。这种设计逻辑源于平台对用户行为的分...