网贷背后的隐形陷阱与危害解读
网贷的底层逻辑并非提供金融便利,而是一场针对人性弱点的精准操纵。它利用极低的准入门槛和极其流畅的操作界面,营造出一种“资金触手可及”的错觉。用户在点击按钮的一瞬间,实际上是在签署一份隐形的高息契约。这种算法驱动的信贷产品,会通过大数据画像,捕捉那些面临短期流动性危机、情绪焦虑或认知偏差的脆弱群体。其危险之处在于,它利用了人类对“即穿透式消费”和“即时满足”的本能渴望,将原本需要严谨财务规划的支出行为,转化为一种无需承担后果的虚假信用扩张。
陷阱往往隐藏在复杂的计算逻辑与隐蔽的费用构成中。表面上年化利率看似处于合规区间,但通过服务费、管理费、逾期罚息以及各种名目繁多的“手续费”,实际的资金成本早已脱离了正常的金融范畴。这种套路常采用复利叠加或分段计息的方式,让借款人在不知不觉中陷入滚雪球式的债务扩张。最致命的是平台诱导的“以贷养贷”逻辑——通过算法推送新的贷款额度来偿还旧债,利用信贷杠杆的不断抬升,将用户的资产负债率迅速推向不可控的崩塌边缘,使债务从一种流动性工具演变为一种无法逃脱的债务泥潭。
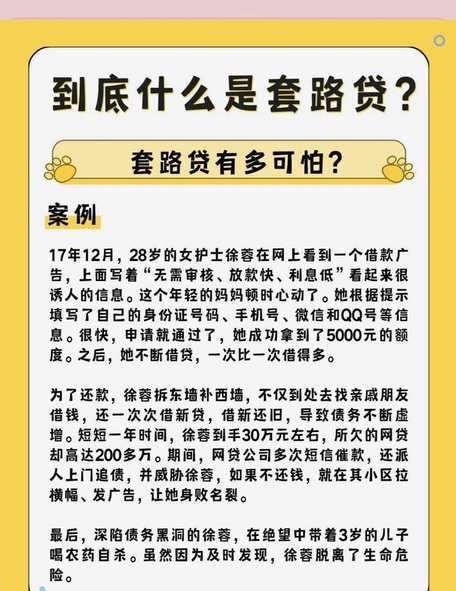
这种金融博弈的破坏力不仅限于财务层面,更在于对个人隐私与社交关系的深度剥夺。许多非正规平台在获客阶段便通过权限请求,完成了对用户通讯录、地理位置乃至社交圈的深度扫描。一旦违约发生,暴力催收不再仅仅是电话骚扰,而是一场有预谋的“社会性抹杀”。利用亲友联络人的羞辱式沟通,旨在通过摧毁借款人的社会信用和人格尊严来施压。这种压力传递机制,将单纯的金融违约风险转化为了极高的社交成本,使个体在债务危机中不仅面临经济破产,更陷入了社交孤立与精神崩溃的生存困境。
从宏观视角来看,网贷泛滥正在重塑社会的信用生态与抗风险能力。它通过碎片化的信贷供给,诱发了大规模的过度消费和债务杠杆失控。当原本用于生产性投资或自我提升的资金,被大量消耗在短期享乐性的流动性补给中时,个体的财富积累能力便被系统性地剥夺了。这种债务螺旋不仅会摧毁个人的征信记录,阻断其获取正规金融支持的路径,更会在家庭层面造成连锁反应,甚至引发社会阶层的向下流动。这种由技术驱动的掠夺式金融,正在悄无声息地透支着社会的信用根基与长期的发展潜力。
相关文章
如何申请便荔卡包二次分期
“便荔卡包”的二次分期申请并非简单的“申请”,而是需要对整体消费策略、信用状况和还款能力进行综合评估。要理解其运作机制,首先要认识到“便荔卡包”并非传统信用卡,其分期模式的核心在于对消费商品的价值进行...
扫码即享分期乐
“分期乐套现在哪里扫二维码”这个看似简单的问题,实际上蕴含着对现代消费金融和数字化体验的深刻理解。它不仅仅是一个链接跳转的方式,更是分期乐套在构建品牌形象、提升用户体验、以及加速用户激活过程中的关键战...
24小时分付套现电话安全拨打指南
“24小时分付套现电话怎么打”这几个字,背后其实藏着许多人对急需资金的焦虑。 这种情况下,人们往往会更加容易被一些带有“快速、便捷”标签的金融产品所吸引,而这类产品的风险也往往隐蔽得多。 想要弄清楚...
如何有效提升得物分期购额度?
得物分期购的额度机制本质上是基于用户信用画像的动态分配系统,其核心逻辑在于通过多维数据模型评估用户的还款能力和消费潜力。平台会综合分析用户的注册时长、历史订单频率、支付方式稳定性、账户活跃度等维度,构...
分期乐的资金真相:不止银行放款
消费金融的底层逻辑远比追溯单一的“放款银行”要复杂,它本质上是一套由多家金融主体和科技平台交织而成的信贷生态链条。探讨分期乐背后的资金来源,不能简单地指向某一家银行,而必须从资金流转、风险定价和模型搭...
便利卡包如何打造最佳取卡体验?整理与使用技巧分享
### 如何有效整理与抽取便利卡包中的卡片 在现代快节奏的生活中,便利卡包已成为许多人日常携带的重要物品之一。这类设计简洁的卡片收纳工具,不仅方便携带,更在于其高效的取用方式。然而,如何真正发挥出便...