分期乐的资金真相:不止银行放款
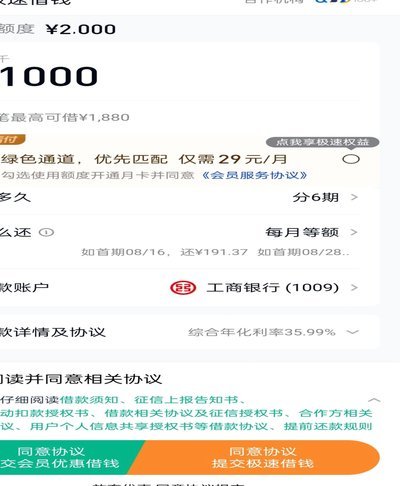
消费金融的底层逻辑远比追溯单一的“放款银行”要复杂,它本质上是一套由多家金融主体和科技平台交织而成的信贷生态链条。探讨分期乐背后的资金来源,不能简单地指向某一家银行,而必须从资金流转、风险定价和模型搭建这三个维度进行拆解。其运行机制已经脱离了传统银行模式的线性审批,更多地依赖于嵌入式金融(Embedded Finance)的概念。资金支持的起点,往往是平台方的销售流量和用户行为数据,银行只是进入这一生态链,提供核心的信用背书和结算通道,充当的是风险分担和资金聚合的角色,而非唯一的源头。理解这一点,是看清整个分期分期消费信贷幕后运作的首要前提。
真正掌握资金流动的核心,并非单一的商业银行,而是处于系统层级的大型互联网平台和专业的金融科技公司(Fintech)。银行的核心价值体现在其监管合规性和庞大的资本实力上,它们通常不承担所有第一线的风险,而是通过合作建立“资产证券化”的通道。在这种共建的模式下,平台方负责前端的交易撮合、用户画像构建和初步的风险预判,而银行则作为最后的信用背书提供方,往往是分母端提供资金池,但实际的放款决策和风控模型运算权,更多地倾向于掌握数据的平台方或专业的信贷机构。因此,资金的血液循环,是技术数据力指导资本资金流向的结果,而非单纯的银行业务投放。
在风险定价机制上,平台对用户行为数据的“穿透力”才是决定性因素,远超传统银行基于征信报告的覆盖范围。分期乐所依赖的,是消费行为轨迹、线上互动频率、支付节点数据等非传统信用数据。这些数据为平台构建了远超银行的立体画像,使其能够做到“精准匹配”与“动态定价”。所谓的“银行放款”,更多是一种品牌背书和风控兜底的艺术化呈现。实际上,平台方已经构建了一套高度自治的授信模型,它们根据用户在平台上的活跃度和支付能力,来计算所需的资金额度和分期时间,而银行此时介入,更多是根据平台提供的底层数据和成熟的模型,进行批量化的、定型的资金审核和交割,降低了运营成本和个案风险。
从商业模式的角度看,这些分期产品已经演化为“先买后付”(Buy Now Pay Later, BNPL)的典型形态。其盈利模式不再仅仅依赖于传统的利息差,更重在手续费的拆分和数据的使用权。平台方通过高频、低额的交易场景切入,通过提高用户的即时消费冲动,从而构建起庞大的交易数据壁垒。一旦形成了用户习惯和交易习惯的锁定,后续的资金需求自然会回流到生态链内部。监管层对此也日益关注,推动了信贷行为的标准化和透明化,迫使所有参与的金融主体无论大小,都必须建立更清晰、更可追溯的风险共担模型,这才是该领域最深刻的结构性变化。
相关文章
分期乐App正规吗?合规性解析
### 分期乐App的合规性与风险探析 在消费金融快速发展的背景下,分期乐App作为一款备受欢迎的借贷平台,其合规性和风险问题成为用户关注焦点。要判断它是否为正规借款平台,需从多个维度进行深入分析。...
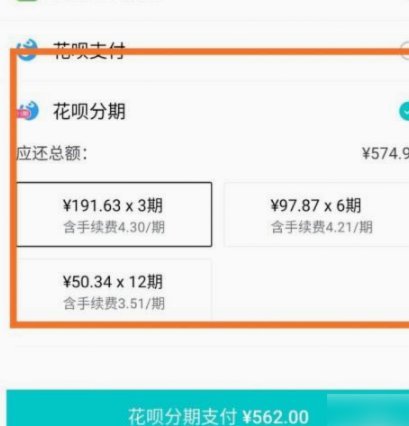
如何有效提升得物分期购额度?
得物分期购的额度机制本质上是基于用户信用画像的动态分配系统,其核心逻辑在于通过多维数据模型评估用户的还款能力和消费潜力。平台会综合分析用户的注册时长、历史订单频率、支付方式稳定性、账户活跃度等维度,构...
轻松掌握“拿去花”额度提现妙招
近年来,“拿去花”作为一种消费信贷产品,因其便捷性和灵活度获得了不少消费者的青睐。然而,部分用户对于如何高效利用该平台的额度进行提现并没有足够的了解,这不仅限制了资金的流动性,也可能增加了不必要的成本...
携程拿去花如何高效运作及应用
携程拿去花的价值远不止于其表面的便捷性。理解其核心功能需要从系统级的视角审视,它不仅仅是一个“取件”服务,而是一个构建的“最后一公里”解决方案,旨在优化城市物流的效率和可持续性。拿去花在本质上是利用物...
京东白条商家秒到账,资金周转更高效
京东白条商家秒到,这一金融产品正深刻地影响着电商平台的商业模式与交易体验。自2016年推出以来,京东白条迅速成为了电商支付领域的佼佼者。对于商家而言,“秒到账”意味着一笔订单在买家确认收货后的即时结算...
微信分付资金如何通过消费转出使用
微信分付本质上是基于信用的消费信贷产品,用户通过绑定银行卡进行消费时,系统会自动将部分金额转入分付账户,形成类似“先消费后还款”的资金池。这种设计允许用户在短期内获得资金流动性,但资金使用需符合支付结...