低息诱惑背后的拿去花骗局揭秘
近期,随着互联网金融的迅速发展,“拿去花”骗局逐渐浮出水面。这类骗局利用消费者对便捷贷款的需求,通过虚假宣传和高额利息陷阱吸引用户,最终导致经济损失。这种行为不仅侵犯了消费者的权益,也扰乱了市场秩序。
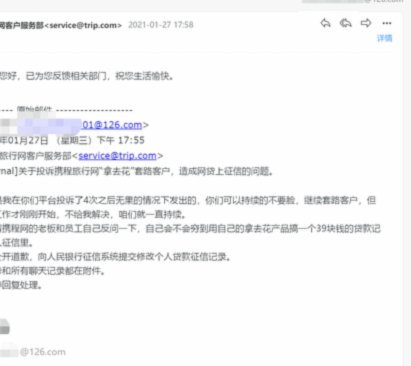
首先,我们需了解“拿去花”的运作模式及其欺诈手法。“拿去花”通常以极低的门槛、快速放款为诱饵,要求用户提供身份信息,并可能通过伪造合同、恶意扣费等方式实施欺诈。一旦用户申请贷款,平台往往在借款协议中设置多重高额费用和罚息条款,使消费者最终支付远超实际需求的资金。更甚者,这类平台还可能将用户的个人信息泄露给第三方机构,造成二次伤害。
为了有效识别此类骗局,建议消费者提高警惕并采取预防措施。首先,在选择贷款服务时,应优先考虑正规金融机构提供的产品;其次,仔细阅读合同条款,对任何不明条款或高额费用保持质疑态度;最后,保护个人隐私信息不被泄露,并在遇到可疑情况时及时向相关机构举报。通过这些手段,我们可以共同构建一个更加安全、透明的金融环境。
相关文章
得物账号如何安全注销
得物账号注销并非一件简单的事情,涉及到多个环节,也需要用户充分理解并耐心操作。最初的印象可能只是简单点击“注销账号”,但实际上,得物对账号注销有严格的审核机制,这主要是为了保护用户权益,防止恶意行为,...
如何合理提升花呗额度
花呗作为支付宝生态中的信用支付工具,其使用逻辑本质上是基于用户消费行为的信用评估体系。套取花呗额度的核心在于理解平台的信用评分机制,通过高频次的消费记录和稳定的还款能力构建信用资产。但需注意,平台对异...
携程优惠藏在哪精明旅客这样找
携程的动态定价体系构建了复杂的优惠信息网络,用户需要穿透表层价格标签寻找隐藏价值。平台通过算法实时调整住宿、机票等产品价格,导致同一目的地在不同时间点呈现截然不同的消费曲线。这种价格波动并非随机,而是...
额度使用中的财务博弈
信用额度的流动性本质是金融机构对用户消费能力的预授信,这种机制在消费金融领域形成了独特的博弈逻辑。当用户选择"拿去花取现有额度"时,实质上是在参与一场关于资金时间价值的零和游戏。金融机构通过设定年化利...

得物提现到账需要多久?详解银行卡与支付宝提现时长
得物提现的时间因个人账户状况和选择的提现方式不同而有所差异。通常情况下,通过得物进行提现,用户可以选择银行卡或支付宝两种方式。具体到账时间取决于银行处理时间和得物后台审核速度。 如果使用的是银行卡提...
花呗换现金是否属于套现行为?
随着金融科技的发展,消费者对金融服务的需求日益多样化。花呗作为一种流行的消费信贷产品,在年轻人中尤其受欢迎,它为用户提供了便捷的分期付款服务,但同时也带来了关于其使用界限和合规性的讨论。特别是在“花呗...