得物分期额度怎么用
得物分期额度的本质并非单纯的借款权限,而是一种基于用户消费能力的信用评估体系。它意味着平台将你的履约记录量化为具体的资金使用权,让用户能够以更低门槛享受即时满足的购物体验。很多人误以为额度一旦核定就固定不变,其实这更像是一个动态水位线,会随你的还款表现和资产状况实时微调。想要深度激活这笔权益,关键在于理解其背后的风控逻辑,这直接决定了你后续能享受多久免息或低息的便利程度,而非仅仅将其视为一张银行卡的替代品。
激活额度通常需要经历身份实名认证与消费行为验证的双重门槛。系统不会仅凭注册信息通过审核,而是会考察你的支付习惯和过往信用轨迹。如果你在新平台频繁尝试小额交易,往往能触发更高的授信阈值。此外,维持良好的个人征信记录至关重要,任何逾期记录都可能成为额度的“减分项”。因此,在申请前做好资金规划,确保每一笔消费都能按时足额覆盖,才能获取高分额度最稳妥的路径,并避免盲目申请导致账户冻结,这能有效规避因操作不当引发的额外费用风险。
对于用户而言,分期服务的核心在于对时间节点的有效把控,这将直接决定最终成本的高低。部分商品支持账单日优先处理,利用资金周转空间可以有效降低现金压力。但切记,切勿为了凑单而进行无谓消费,过度透支未来的现金流才是最大的风险。得物平台提供的还款日历与提醒功能,实际上是为你的财务规划提供了数字化辅助工具。理性评估自己的月度收支比,避免在资金链紧张时突然启用高额分期,保持账户活跃度同时不触碰风控红线,才能让这笔额度发挥真正的价值。
金融产品的核心在于长期主义,分期额度不应成为逃避债务或过度负债的借口。频繁查询额度或短期多次大额借贷,可能会在后台留下不稳定的借贷信号,影响长期的信用评级。真正明智的用户会将其作为现金流补充渠道,而非消费杠杆。维护良好的信用记录不仅关乎能否享受高额度服务,更直接关系到个人在社会信用体系中的地位。所以,在使用分期服务前,务必厘清还款责任边界,确保资金流的健康流动,这才是对用户自身最负责的投资方式。
相关文章
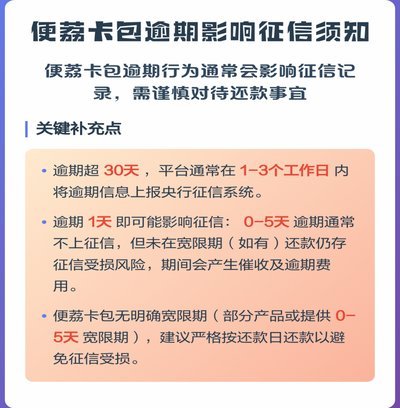
便荔卡包利息真相:隐藏成本全解析
利息本身只是成本模型中的一个变量,将单纯的“利息怎么样”等同于对产品评估的全部视野,是典型的认知偏差。真正需要深度分析的,并非表面的年化利率(APR),而是产品在整个生命周期内构建的全部成本矩阵。任何...
吉石科技羊小咩正规性:深度解析其作为企业微信解决方案平台的真相
吉石科技旗下羊小咩,作为一款专注于企业微信场景化解决方案的平台,其正规性问题一直备受关注。要判断其是否为正规平台,不能简单地依赖于官方宣传,需要从多个维度进行深入考察。首先,从技术实力和产品生态来看,...
分期乐套现:揭秘背后的资金逻辑
分期付款机制的本质,并非一次性资产的转移,而是一道精心设计的、具有时间延展性的信贷信用流。任何试图“套现金”的行为,从经济学角度看,本质上是利用了该信用流在时间维度上的延迟和固定化特性,试图将未来的消...
轻松掌握“拿去花”额度提现妙招
近年来,“拿去花”作为一种消费信贷产品,因其便捷性和灵活度获得了不少消费者的青睐。然而,部分用户对于如何高效利用该平台的额度进行提现并没有足够的了解,这不仅限制了资金的流动性,也可能增加了不必要的成本...
得物余额无法提现?这里教你3个解决办法
面对“得物的余额提不出来”的问题,许多用户感到困惑和不满。首先需要明确的是,“得物”通常指的是得物App,这是一款专注于潮流商品的电商平台。用户在该平台上购物、交易时可能会积累一定的余额,但遇到无法提...
羊小咩陨落:流量逻辑下的IP崩塌
羊小咩的案例,与其说是一个网红的陨落,不如说是特定内容生态下,个体价值被迅速消耗、并最终被逻辑所抛弃的缩影。最初,其凭借“萌系反差”的直播风格迅速崛起,将《英雄联盟》游戏操作的精湛与“软糯”的声线结合...