警惕便荔卡套现风险:账户冻结、高额成本与征信受损
便荔卡套现本质上属于违规行为,触碰了金融监管的红线。银行系统对资金流向有严密监控,一旦识别到非正常交易,账户极易被冻结。这种操作往往伴随着虚假交易背景,不仅违反发卡协议,更可能涉及非法经营。参与其中的用户和法律主体都面临不确定性,短期资金周转的快感背后,潜伏着账户功能受限的隐患,严重时甚至会招致法律追责,影响个人征信记录的纯净度。这种行为是对金融秩序的挑战,任何侥幸心理在大数据时代都无处遁形,合规使用才是保障账户安全的唯一途径。
资金成本是套现过程中最直接的隐形代价。表面上看似乎规避了分期利息,实则手续费往往远高于正规贷款利率。不法分子或中介利用信息差赚取高额差价,导致用户实际承担的融资成本急剧上升。若后续还款能力不足,高息滚利将迅速引发债务链条断裂。这种借贷模式缺乏透明保障,一旦平台跑路或资金链断裂,用户的本金安全将难以通过正规渠道得到追偿,财务危机随之爆发,往往导致家庭资产受到不可逆的冲击,陷入更深的经济困境。
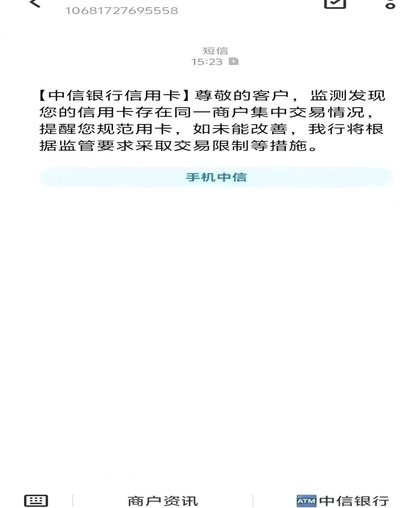
个人征信体系的破坏具有长期滞后性,后果比想象更为严重。频繁的大额非消费类交易会被大数据风控标记为异常行为,导致便荔卡额度被削减甚至降为零。未来申请房贷、车贷时,银行查询到的不良记录会成为否决的关键因素。征信污点如同财务伤疤,修复需要漫长的时间。为了短期流动性而透支未来的金融信用,在个人财务规划中属于极不划算的博弈,得不偿失。这种对信用的透支,实际上是在切断个人未来发展的金融可能性,风险代价远超当前所得。
信息安全风险在灰产链条中常被忽视,却是最致命的软肋。进行便荔卡套现往往需要提供银行卡密码、验证码甚至身份证信息给第三方。这些数据极易被倒卖,用于其他非法活动。用户不仅面临卡片被盗刷的风险,还可能卷入洗钱案件的调查漩涡中。个人信息成为交易筹码,一旦泄露,后续面临的骚扰电话和诈骗手段将层出不穷,隐私边界被彻底击穿,安全感荡然无存,让受害者处于随时可能被利用的被动境地。
理性使用金融工具是规避风险的根本路径。当资金周转出现困难时,应优先选择银行官方提供的正规分期产品或消费贷。这些渠道虽然利率明确,但安全且有法律保障。过度依赖非正规套现手段,本质上是在用确定性的高成本换取不确定性的资金流,这种财务习惯一旦养成,将难以摆脱债务循环。维护良好的信用生态,才是保障个人资产安全与长远发展的基石,避免将一时的应急需求转化为长期的财务黑洞。
相关文章
便利卡包3万取现额度如何计算
便利卡包,作为现代支付手段的代表,其取现额度设置往往是用户关注的重点。当遇到“便利卡包取现额度3万怎么算”这个问题时,我们需要从多个维度进行深入分析,超越了简单的数字计算,将其视为一种金融产品的风险管...
鹿优选先享卡:额度用不上的陷阱?
鹿优选先享卡,以其“先享受,再还款”的模式迅速崛起,吸引了大量年轻消费者的目光。卡片本身提供的额度,往往是营销的重点,并被解读为“有额度就一定能用”,但实际上,这其中的逻辑需要更细致地剖析。额度本身并...
分期乐额度被冻结了怎么办?
当使用分期乐这类消费信贷平台时,偶尔会遇到账户额度被冻结的情况。这种状况不仅令人感到不安,也可能直接影响到日常的消费需求和财务规划。首先需要明确的是,导致额度冻结的原因多种多样,包括但不限于逾期还款、...
额度使用中的财务博弈
信用额度的流动性本质是金融机构对用户消费能力的预授信,这种机制在消费金融领域形成了独特的博弈逻辑。当用户选择"拿去花取现有额度"时,实质上是在参与一场关于资金时间价值的零和游戏。金融机构通过设定年化利...
如何将分期乐850礼品卡变现金?
分期乐礼品卡850的变现路径需结合平台规则与市场动态进行拆解。当前主流渠道中,直接兑换现金存在显著门槛,多数第三方平台对非官方渠道的礼品卡持审慎态度。但部分线下实体商户已开始接受分期乐卡作为支付工具,...
美团药大额提现全攻略
近年来,随着移动支付的普及,“美团药”平台因其便捷性和优惠活动吸引了大量用户。然而,对于用户而言,在完成交易后,有时会遇到如何提现的问题。本文旨在为用户提供一份详细的“美团药10000元提现教程”,帮...