花呗分期如何被套现利用
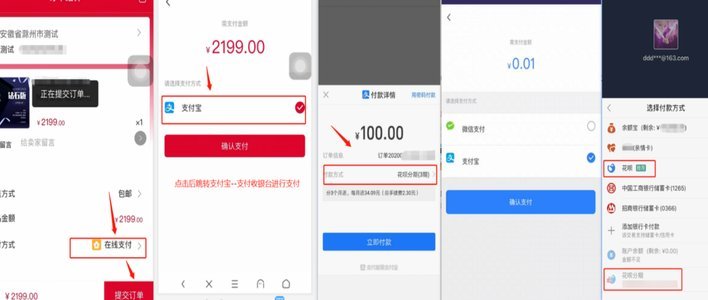
花呗分期套现平台的兴起揭示了数字金融生态中信用工具的异化路径。这类平台通过拆解消费信贷的支付流程,将原本用于商品和服务的信用额度转化为现金流动,本质上是对金融产品设计逻辑的逆向操作。其运作模式依赖于对支付宝系统漏洞的精准把握,利用分期免息政策与资金划转时滞之间的空隙,构建出灰色资金通道。这种模式不仅挑战了平台风控体系的完整性,更在用户端制造出"零成本借贷"的幻觉,使信用消费的边界被无限延伸。
技术架构层面,此类平台通过自动化脚本与API接口的深度耦合,实现了对花呗额度的高频次、多账户协同操作。其核心算法围绕资金沉淀周期与账单生成节点设计,通过模拟真实消费场景的支付行为,规避平台对交易目的的识别。这种技术对抗催生出复杂的资金分流网络,部分平台甚至引入区块链技术构建去中心化账本,试图在监管视线之外完成资金的多层嵌套。这种技术演进折射出金融科技领域创新与风险的共生关系。
对消费者而言,这种套现行为正在重塑其金融决策模式。用户在享受即时现金流的同时,实质上将自身信用资产转化为高杠杆负债,导致债务结构的不可控性显著增加。更隐蔽的风险在于,平台通过诱导用户进行多账户操作,可能触发支付宝的异常交易监测机制,最终导致账户被冻结或信用评分下调。这种风险外溢效应正在形成恶性循环,使部分用户陷入"套现-违约-征信受损"的债务陷阱。
监管层面的困境源于信用工具的多重属性。花呗作为消费金融产品,其本质是债权债务关系,而套现行为却将其异化为资金池的组成部分。这种法律性质的模糊性给监管套利留下空间,也使现有金融监管框架面临适配性挑战。监管部门在打击套现行为时,需要平衡金融创新与风险防控的边界,既要防止信用工具被滥用,又要避免过度干预抑制金融科技的正向发展。
用户行为的深层动因折射出当代社会的流动性焦虑。在收入预期不确定的背景下,部分用户将花呗视为应急资金池,而套现平台则提供了看似便捷的解决方案。这种需求与金融供给的错位,暴露出传统信贷体系在普惠性方面的不足。未来,如何通过产品创新满足合理资金需求,同时遏制套现行为的扩散,将成为平台与监管机构共同面对的课题。
相关文章
套现花呗违法吗知乎
花呗作为支付宝推出的信用支付工具,其核心功能在于满足消费场景下的资金周转需求。但当用户通过虚构交易、虚增商品价格等方式将花呗额度转换为现金时,已实质偏离了其设计初衷。根据《支付结算办法》及《反洗钱法》...
拿去花可以提现么
平台提现机制的本质逻辑 "拿去花"作为新型消费金融产品的载体,其提现功能的实现依赖于平台资金池的流动性管理。从技术架构层面看,平台通过与第三方支付机构建立接口,将用户账户余额转化为可提现的数字资产。...
得物提现需要多久
得物APP作为国内知名的二手交易平台,其提现速度一直是用户关注的焦点。通常情况下,在完成订单后的15至20个工作日内,用户就能通过得物进行账户余额提现。然而,具体的提现时间可能会受到多种因素的影响。...
花呗安全可靠吗?还款指南详解
随着金融科技的发展,线上支付和消费信贷服务已经成为日常生活中不可或缺的一部分。花呗,作为阿里巴巴旗下蚂蚁集团推出的一款信用消费产品,在众多消费者中具有较高的知名度和使用频率。它不仅为用户提供了一种便捷...
分期乐人工客服为何难打通?背后原因揭示
分期乐平台电话人工无法接通,已成为近期用户反馈的突出问题,其背后原因远比单纯的线路故障复杂得多。这不仅仅是技术层面的问题,更反映了分期乐自身运营模式、客服资源分配以及用户沟通渠道的短板。早期分期乐的成...
微信分期怎么用?简单几步轻松搞定!
微信支付作为国内领先的移动支付平台,凭借其高效便捷的特点,在消费者中占据了重要地位。而其中一个备受关注的功能,就是微信分期,也被称为“分期付款”或“微信 installment”。这一功能的出现,解决...