微信分付套钱操作全揭秘
微信分付“套出来”,指的是利用微信红包、分账功能以及复杂的多层次关系,实现对资金的“灵活转移”和“隐蔽控制”。这种现象的出现,反映了当下社会现金交易逐渐式微,移动支付普及,以及人们对传统金融体系的信任感降低。更深层次的原因,在于人们对于财富分配的复杂需求,以及对风险管控的缺失。简单地将其归结为“不诚实行为”是一种过于简化看待问题的方式。实质上,微信分付套出来,是一种对交易关系、资金来源和流向的微妙操纵。它并非单纯的欺骗,而是利用技术手段,构建一个信息不对称的网络,让资金在看似合规的渠道中,实现转移。这种模式的优势在于,通过众多节点、复杂的手动操作,可以有效掩盖资金的真实流向,规避监管。但其存在的风险同样巨大,包括洗钱、逃税、以及潜在的法律风险。关键在于,这种操作的合法性与否,很大程度上取决于资金的来源和目的,以及参与方是否充分披露信息。
理解微信分付套出来,需要深入分析其背后的运作模式。它通常由一个核心发起人,通过一系列“套头”节点,将资金分流出去。这些节点可以是朋友、熟人、甚至商业合作方,他们可能并不知情或了解资金的真实用途。每个节点都会收到一笔红包或分账,然后将资金转发给下一个节点,以此类推。这种模式下,资金的每一笔交易都伪装成日常的、无风险的红包赠送或小额合作费用,从而避免了被追踪和调查。成功的微信分付套出来,往往依赖于参与节点的数量、他们的信任度、以及操作的复杂程度。增加节点数量,可以有效分散风险,但也会增加操作的难度和潜在的沟通成本。同时,需要持续维护参与节点的信任关系,防止其产生怀疑,从而导致交易中断。这需要精湛的沟通技巧和对人性的深刻理解。
要有效防范微信分付套出来带来的风险,除了监管部门加强监管力度,技术手段的运用也至关重要。传统的红名机制虽然有所作用,但对于资金的来源追踪仍然存在局限性。更有效的策略是基于区块链技术的“智能合约”应用,利用智能合约自动执行交易条款,并将资金流向公开透明化。例如,可以设定交易的审批流程、资金的锁定期限、以及明确的风险控制机制。智能合约具有不可篡改、可追溯等特点,能够有效地防止资金被非法转移。同时,对交易节点进行实名认证,建立完善的身份信息管理体系,也是防止“套头”行为的有效手段。此外,监管部门可以利用大数据分析,识别异常交易模式,及时发出预警,并对违规行为进行打击。
最后,对于个人用户而言,提高自身的风险意识至关重要。无论是在接受红包还是进行分账交易,都应该保持警惕,仔细核实对方的身份和资金来源。对于金额过大、交易方式不明确、或者涉及复杂关系的红包,要保持高度怀疑,避免盲目参与。同时,要了解相关法律法规,规范自身的行为,防止因不当行为给自己带来法律风险。更重要的是,要树立正确的财富观念,避免过度依赖“套头”交易,稳健理财才是长久之计。微信分付套出来,本质上是一种基于信息不对称和信任关系的交易模式,对其进行有效管控,需要多方共同努力,构建一个更加透明、安全、可信赖的数字经济生态。
相关文章
如何巧妙提升信用卡额度
便利卡额度的释放本质上是消费行为与系统风控逻辑的博弈。信用卡额度的动态调整依赖于持卡人信用评分模型,该模型通过消费频率、还款记录、账单金额等维度进行实时评估。高频小额交易能有效降低系统对额度使用的风险...
如何申请便荔卡包二次分期
“便荔卡包”的二次分期申请并非简单的“申请”,而是需要对整体消费策略、信用状况和还款能力进行综合评估。要理解其运作机制,首先要认识到“便荔卡包”并非传统信用卡,其分期模式的核心在于对消费商品的价值进行...
提升分期乐额度的策略揭秘
分期乐是一款广受年轻人欢迎的消费信贷产品,它通过提供灵活多样的信用额度来满足用户的消费需求。用户获取较高额度的方法多种多样,但最核心的是提升自身的信用评分和展示良好的还款记录。如何巧妙运用这些策略提高...
便荔卡包利息真相:隐藏成本全解析
利息本身只是成本模型中的一个变量,将单纯的“利息怎么样”等同于对产品评估的全部视野,是典型的认知偏差。真正需要深度分析的,并非表面的年化利率(APR),而是产品在整个生命周期内构建的全部成本矩阵。任何...
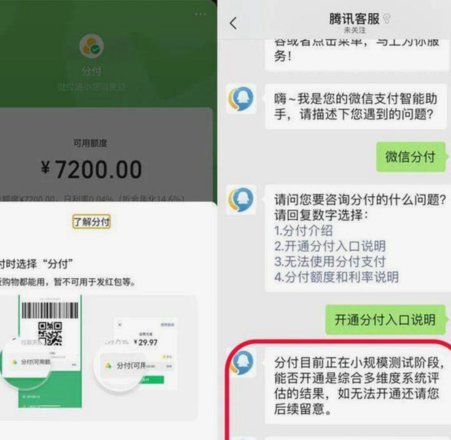
微信分付如何转换为可用资金?
要将微信分付的钱转出,首先要明确微信分付本质上是一种消费信贷产品,用户可以通过微信支付进行消费时,选择使用分付方式分期付款。因此,直接将微信分付转出并不是一个可行的操作,因为微信分付实际上是一种消费行...
现代设计中的多功能解决方案
便利套的构成逻辑暗含着现代消费行为的深层矛盾。当"套"作为产品形态被赋予"便利"属性时,其本质是将复杂需求简化为标准化组合。这种设计往往通过模块化结构实现,例如家居领域常见的多功能收纳套装,将不同尺寸...