分期消费额度如何“变现”?背后的套利机制揭秘
信用分期消费本质上是一种时间折现的金融工具,其核心价值在于将一次性的支付压力拆解为周期性的、可管理的小额负债。从专业的角度审视“套取现金”的行为,我们必须将其视为一种极高的财务风险操作,而非简单的资金转移路径。其底层逻辑并非是系统性的漏洞破解,而是对分期贷服务商在风控模型的边角空间进行周密且高频的循环利用。这种行为试图将本该由货物或服务消费流水支撑的额度上限,通过一系列复杂、环绕自身的购销交易来无限延伸和兑现,从而获取超越实际支付周期所应允许资金流动的收益。关键在于理解分期乐背后的信贷生命周期模型:它持续监控的是借款人的“还款能力”而非“即时资产”,因此任何能够证明短期内有稳定偿付能力的循环交易链条,都可能被利用来达成上述目的。
这种理论上的资金回笼机制,深度依赖于对“取现成本”和“时间价值”的精算比对。当用户进行所谓的套现操作时,实际上是在进行一种复杂的信贷周期套利(Credit Cycle Arbitrage)。核心步骤在于通过虚拟性商品或极低周转率的服务消费,在短时间内多次激活不同的授信额度,从而形成一系列看起来是正常的购销记录的“假体”。盈利点并非来自单次交易的高额溢价,而是源于将本应用于购买实物资产的贷款额度,转化为了一个具备短期偿付能力的、流动性极高的现金池。每一个分期手续费和循环利息的计算节点,都成为操作者可以进行微调和测算的对象,从而在账面上制造出资金流动的错位感与人为的盈余空间。
然而,上述所有的财务结构都建立在一个极其脆弱的基础之上——即用户自身的持续高风险信用敞口。这种周密的循环套现行为,其背后的系统性风险远大于理论上的短期收益。金融模型设计的核心目标是防止资金过度扩张导致的违约率激增;一旦交易链条的频率、金额或类型出现任何异常波动,风控系统的拦截阈值将立即触发,导致所有的虚拟额度被瞬间收缩。操作者必须时刻关注信用报告的实时变化与商家的背书能力,因为一次小额的逾期记录或者极不寻常的大额交易组合,都足以让平台方根据合同条款迅速进行止损锁定。这本质上是一种以个人信用为抵押品、高度依赖信息不对称和持续高压运营能力的投机游戏。
真正从风控角度看,“套现”的成功与否,并非取决于掌握了哪个技巧或路径,而在于对金融机构数据模型运行逻辑和法律合规边界的深刻理解。一个健康的消费信贷行为始终是以明确的、真实的商品和服务消耗为锚点的;所有试图绕过这个锚点进行的资金回流操作,都在触碰风控模型的红线。因此,任何追求通过财务循环来实现“负向盈利”的行为模式,都处于监管和数据监控的高压之下。对于普通用户而言,认知到分期乐的本质只是帮助管理购买压力,而绝非无限增加自身现金流的能力;专业的金融规划应当专注于优化真实的消费预算分配,而非尝试破解系统性的资金流动漏洞。
相关文章
花呗资金获取的平台解析
“花呗哪个平台可以套出来”这个问题,如果从金融科技的视角审视,远比单纯的“套利”行为复杂得多。它涉及到了蚂蚁集团的生态系统、消费习惯的碎片化、以及支付领域的监管环境。单纯地寻找“套取”花呗资金的方法,...
美国梦与现实的差距
# 美국의 환상과 현실 사이의 괴리 미국의 이미지는 세계인의 상상 속에 다채롭게 존재한다. 자유와 번영, 기회의 땅으로 묘사되는 미국은 실제로는 훨씬 복잡한 국가이다. 이 땅의...
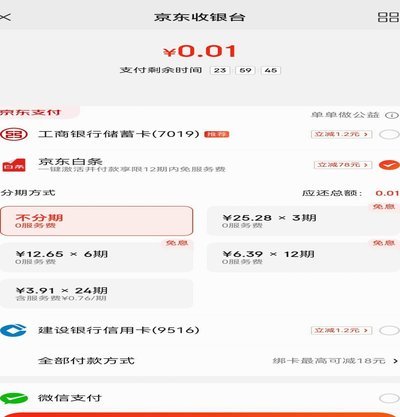
京东白条最佳提现时间点解析
京东白条的提现时间与账单周期存在隐性关联,这种关联性往往被用户忽视。从资金流转角度看,系统在处理提现请求时,会优先匹配当前账单周期内的可用额度。例如,若用户在账单日次日10点提现,系统会将该笔资金计入...
如何合理提升花呗额度
花呗作为支付宝生态中的信用支付工具,其使用逻辑本质上是基于用户消费行为的信用评估体系。套取花呗额度的核心在于理解平台的信用评分机制,通过高频次的消费记录和稳定的还款能力构建信用资产。但需注意,平台对异...
分期乐怎么回事
分期乐的运作机制建立在消费金融与信用体系的交叉点上,其核心逻辑是通过数据化风控模型将用户消费行为转化为可量化的信用评分。平台通过校园代理获取用户基础信息,结合消费记录、社交关系链等多维度数据构建信用画...

分期乐:年轻消费的智慧分期平台
分期乐平台,自2013年创立以来,已成长为互联网消费金融领域的领军者之一。该平台通过提供灵活的分期付款方案,满足了用户对于大额商品或服务支付时的资金需求。从智能手机到家电家具,从教育培训到旅游出行,几...