分付提现:新手也能轻松搞定
分付平台以其便捷的消费和管理体验吸引了众多用户,其中提现功能自然成为许多人关注的核心。然而,并非所有用户对分付提现机制都了解透彻,一些甚至产生困惑。事实上,分付提现流程相对简单,主要取决于用户的身份验证程度和选择的提现方式。
对于新手用户来说,系统通常会引导完成基础的实名认证,并设置默认的提现渠道,比如支付宝或微信支付。用户可根据自身情况选择不同的渠道进行提现申请,需要注意的是,每个平台对资金的安全性和速度都有着不同的要求,因此在选择时应综合考虑自身的实际需求。
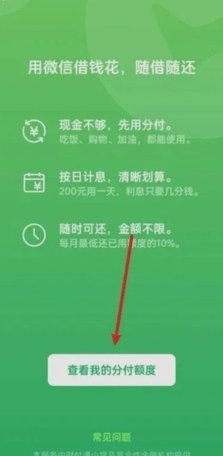
熟悉分付平台的用户可以进一步了解其提供的灵活提现选项。例如,部分用户可以申请开通银行卡提现,享受更便捷、高效的资金转账体验。同时,平台也会根据用户的累计贡献和使用情况提供专属的红包奖励或额度优惠,提高用户的提现效率和收益率。
然而,分付平台也强调用户在提现过程中需要注意风险防范。例如,避免点击不明链接或回复陌生信息进行操作,确保资金安全。同时,需注意及时了解平台最新的政策调整和服务更新,以更好地掌握提现流程和相关规则。
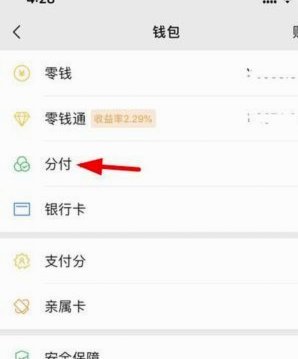
最终,分付提现的成功与否取决于用户的积极配合和谨慎操作。 牢记平台提示,选择合适的提现方式,并妥善保管个人信息,即可享受便捷、安全、高效的资金管理体验。
相关文章
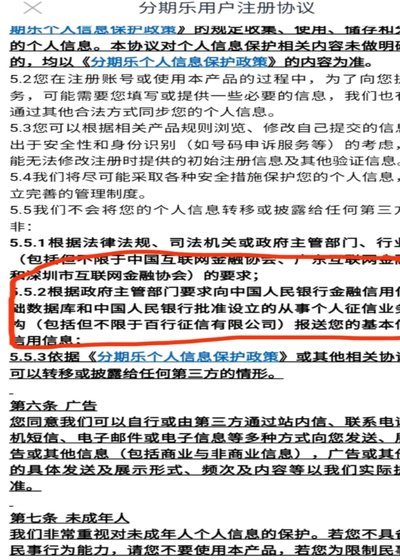
分期乐哪一年开始上征信的
分期乐的征信记录,实际上始于2019年,但其影响机制和对个人信用记录的渗透程度,在这一年才真正开始显现。 2018年之前,中国征信系统主要关注的是银行贷款、信用卡等核心金融产品,分期购物平台以及其他消...
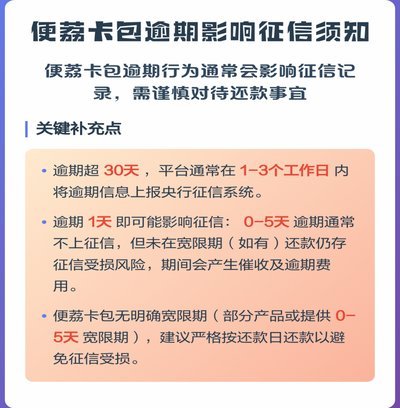
便荔卡包利息真相:隐藏成本全解析
利息本身只是成本模型中的一个变量,将单纯的“利息怎么样”等同于对产品评估的全部视野,是典型的认知偏差。真正需要深度分析的,并非表面的年化利率(APR),而是产品在整个生命周期内构建的全部成本矩阵。任何...
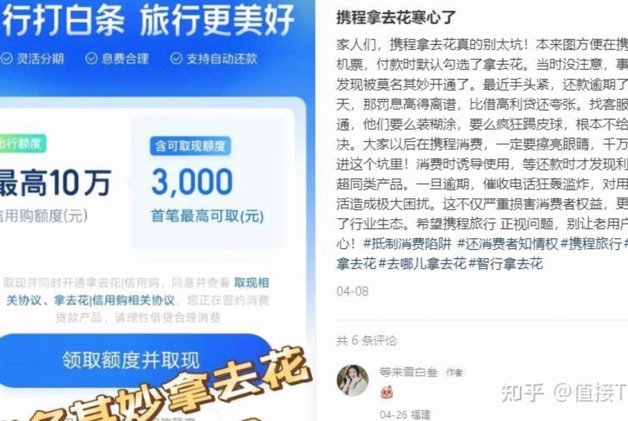
携程拿去花提现到账时间全解密
携程拿去花提现到账时间受多重因素影响,核心取决于资金清算流程与平台风控机制的协同效率。用户通过携程平台使用"拿去花"服务时,系统会将消费额度转化为可提现的虚拟资金池,该资金池需经过三重验证:交易流水核...
分期乐秒到账背后的猫腻
“分期乐额度套出来秒到账”这一现象,在金融科技浪潮下,已成为一种常见的消费模式。其核心在于利用分期乐提供的额度,通过平台间的快速转账,实现资金的即时流动。这种模式的兴起,反映了当代消费者对即时满足需求...
羊小咩购物额度巧分配
在当今的消费社会中,合理利用购物额度是一种重要的生活技能。科学规划和管理购物额度不仅能帮助我们更好地控制开支,还能提升生活质量。许多人可能将购物额度视为额外的零花钱,但实际上这是一种需要精心打理的资源...
去哪儿的拿去花能通用吗?
在深度理解“去哪儿的拿去花能套吗?”这一行为跨越的维度时,我们必须抛开单纯的“使用”二元判断,将其上升到平台经济结构、凭证流通性以及商家结算机制的复合层面进行审视。从系统设计角度看,任何平台发放的优惠...