违规网贷平台曝光量攀升至300家
2023年Q2的监管通报显示,全国范围内存在违规经营的网贷平台数量已突破300家。这些平台往往游走于合法与灰色地带,通过虚构资金托管、伪造备案信息等手段规避监管。其运营模式呈现显著特征:部分平台以"助贷"名义开展资金撮合,实际形成资金池;另一些则通过第三方催收公司实施暴力催收,甚至衍生出"套路贷"链条。值得注意的是,这些平台多集中于三四线城市,利用地方金融监管的薄弱环节形成生存空间。
违规平台的运作逻辑与传统金融体系存在本质差异。其资金流向常呈现"三重隐匿":首先通过多层嵌套的SPV结构隔离真实资产,其次利用跨境支付渠道转移资金,最后通过关联企业进行利润套现。这种复杂的架构使得监管穿透难度极大,导致部分平台在2022年出现"消失式"跑路,仅留下空壳公司和大量未兑付债权。数据显示,2021年至今累计曝光的违规平台中,有43%存在关联企业网络。
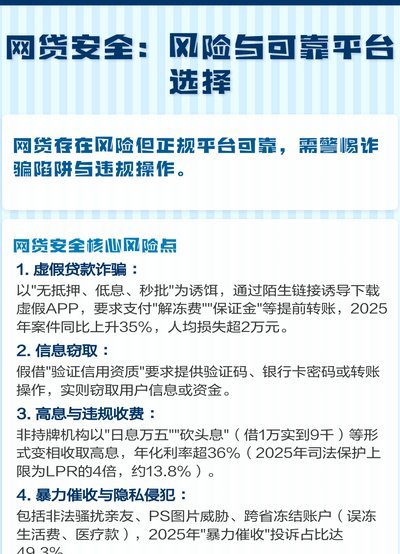
监管层对违规平台的处置呈现递进式特征。初期通过约谈、冻结账户等行政手段进行警示,中期启动资金清退程序,后期则采取刑事立案追责。2023年银保监会专项治理行动中,有27家平台被认定为"非法吸收公众存款",其中15家主要负责人已被追究刑事责任。这种"查处-清退-追责"的闭环管理,使违规平台数量较2020年峰值下降62%,但暗流涌动的灰色地带仍在持续扩张。
当前违规平台的生存形态呈现新趋势。部分平台转向"伪合规"模式,通过注册空壳公司、虚构业务场景等方式伪装成持牌机构;另一些则借助区块链技术构建"去中心化"表象,实则通过智能合约进行隐蔽操控。值得关注的是,这些平台常与非法集资、电信诈骗等犯罪活动形成利益链,2023年公安部破获的23起金融犯罪案件中,有18起涉及网贷平台的非法资金池。这种复杂的生态网络要求监管手段必须同步升级。
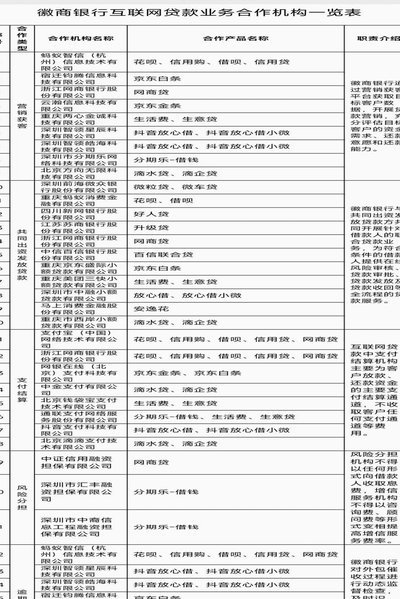
合规转型成为行业主流方向,但转型路径存在显著分化。部分平台通过增资扩股、引入国资背景完成合规化改造,另一些则选择彻底退出市场。数据显示,2023年完成合规备案的平台中,有68%实现业务模式重构,其中32%转向消费金融、供应链金融等新领域。这种转型既缓解了行业风险,也催生了新的监管挑战,要求监管部门持续完善动态监测机制。
相关文章
花呗套钱:不止是“套取”之道
消费信贷产品如花呗的泛滥,其讨论范畴早已超出了简单的使用指南,而深入到消费主义文化与金融工具之间复杂的博弈结构。任何试图探讨“套取”这类财富流转方式的视角,本质上都是对现代信贷系统漏洞进行的反向逆向工...
美团月付资金怎么转
美团月付作为一种消费信贷服务,为用户提供了一种便利的支付方式,让用户可以先消费后付款,特别是在享受美食和生活服务时。然而,很多用户可能会疑惑,既然它是一种支付工具,那么是否也可以将其视为一种金融产品,...
鹿优选先享卡:额度用不上的陷阱?
鹿优选先享卡,以其“先享受,再还款”的模式迅速崛起,吸引了大量年轻消费者的目光。卡片本身提供的额度,往往是营销的重点,并被解读为“有额度就一定能用”,但实际上,这其中的逻辑需要更细致地剖析。额度本身并...
如何合理提升花呗额度
花呗作为支付宝生态中的信用支付工具,其使用逻辑本质上是基于用户消费行为的信用评估体系。套取花呗额度的核心在于理解平台的信用评分机制,通过高频次的消费记录和稳定的还款能力构建信用资产。但需注意,平台对异...
平台算法如何助力商家信用修复?订单额度系统的信用修复周期与商家行为
订单额度系统的波动绝非简单的时间线性恢复,它本质上是一套基于风险评估模型与信用行为的动态制约。当我们讨论“羊小咩取消订单额度多久恢复”时,我们探讨的实际上不是一个固定的时间点,而是平台算法对交易行为异...
微信分付平台:金融生态的隐忧
微信分付套现平台,其兴起与衰落,本质上映射着中国金融生态的深层焦虑和创新尝试。这些平台并非新概念,而是对传统金融服务痛点的直接回应。在银行信贷审批日益严格、理财产品风控收紧,以及小微企业和个人资金流动...