拿去花套现平台安全性探析
拿去花这类平台的核心逻辑是通过技术手段将资产转化为可流通货币,其本质是金融中介服务。平台通过算法评估用户信用等级,将信用分转化为可交易的数字资产,再通过区块链或第三方支付通道完成资金流转。这种模式看似高效,但存在多重风险节点。首先,资金池的流动性管理是关键,若平台过度扩张导致资金链断裂,用户资产可能面临兑付危机。其次,技术安全层面,智能合约漏洞或私钥泄露可能引发资产被盗,而传统金融体系的监管套利空间则可能被不法分子利用。
与传统套现方式相比,这类平台的隐蔽性更强。传统方式如抵押贷款或信用卡套现存在明确的风控流程和监管痕迹,而数字平台可通过虚拟资产交易规避部分监管。但这种隐蔽性也带来信息不对称问题,用户难以全面掌握平台的底层架构和资金流向。部分平台通过模糊的协议条款转移风险,例如将用户资产托管至第三方账户,实际操作中可能因托管方资质问题导致资产冻结或损失。
真实案例显示,部分平台在初期通过高收益承诺吸引用户,后期却以"系统升级"为由冻结资产。这类操作往往涉及资金池挪用,平台方在完成初始资金沉淀后迅速转移资产,导致用户无法提现。技术层面的漏洞同样不容忽视,曾有平台因私钥管理不善,导致用户数字资产被恶意转移,而平台方因缺乏有效追溯手段无法追回损失。
选择平台时需重点考察其合规性,优先选择持有金融牌照的机构,同时关注资金托管模式。正规平台通常采用双层托管机制,将用户资产分存至不同账户,降低集中风险。技术安全方面,应选择支持多重签名和冷存储的平台,避免私钥暴露。此外,需警惕平台过度承诺的收益,理性评估自身风险承受能力,避免陷入"高收益陷阱"。
套现行为本质是信用变现,但需建立在充分的风险认知基础上。用户应建立资产分散机制,避免将全部资金集中于单一平台。同时,定期核查平台运营数据,关注监管动态,一旦发现异常交易或资金流动,应及时采取保全措施。在数字金融时代,安全套现需要技术保障、合规审查和用户意识的三重防护,任何环节的疏忽都可能引发连锁风险。
相关文章
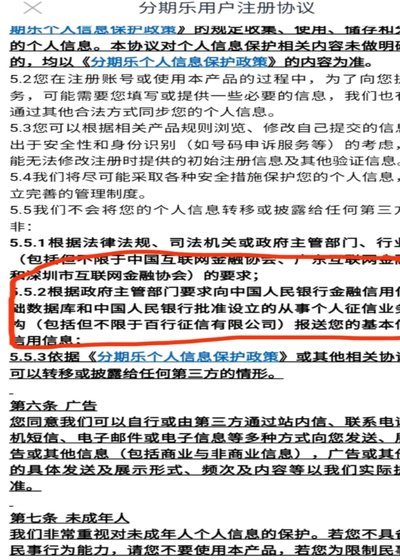
分期乐哪一年开始上征信的
分期乐的征信记录,实际上始于2019年,但其影响机制和对个人信用记录的渗透程度,在这一年才真正开始显现。 2018年之前,中国征信系统主要关注的是银行贷款、信用卡等核心金融产品,分期购物平台以及其他消...
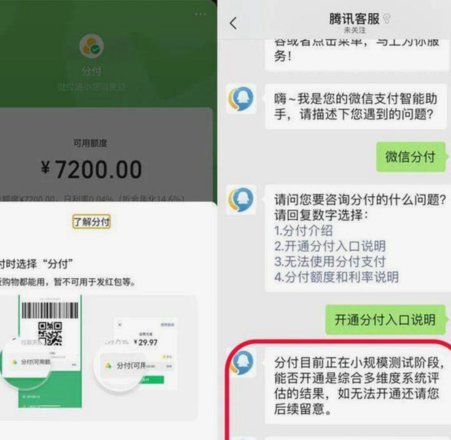
微信分付如何转换为可用资金?
要将微信分付的钱转出,首先要明确微信分付本质上是一种消费信贷产品,用户可以通过微信支付进行消费时,选择使用分付方式分期付款。因此,直接将微信分付转出并不是一个可行的操作,因为微信分付实际上是一种消费行...
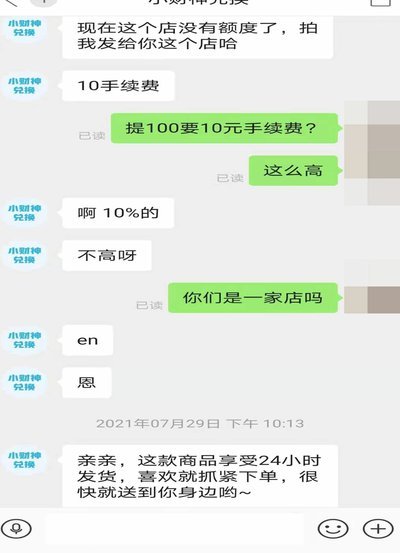
便荔卡套现手续费成本博弈
### 便荔卡套现手续费:市场动态下的成本博弈 #### 市场现状与手续费的隐形成本在当前支付市场环境下,套现手续费已成为用户资金周转过程中不可忽视的隐形成本。无论是银行还是第三方支付平台,其手续...
京东白条商家秒到账,资金周转更高效
京东白条商家秒到,这一金融产品正深刻地影响着电商平台的商业模式与交易体验。自2016年推出以来,京东白条迅速成为了电商支付领域的佼佼者。对于商家而言,“秒到账”意味着一笔订单在买家确认收货后的即时结算...
美团月付套现风险与应对策略
美团月付作为一种便捷的信用支付工具,近年来受到越来越多消费者的青睐。然而,在享受其便利的同时,一些用户尝试通过套现的方式获取额外的资金流动空间,这种行为实际上存在诸多风险与隐患。 首先,美团月付套...
微信分期怎么用?简单几步轻松搞定!
微信支付作为国内领先的移动支付平台,凭借其高效便捷的特点,在消费者中占据了重要地位。而其中一个备受关注的功能,就是微信分期,也被称为“分期付款”或“微信 installment”。这一功能的出现,解决...