微信分付怎么套现?合规使用与风险警示全解析
微信分付作为一种便捷的支付工具,受到了许多用户的青睐。它不仅简化了日常消费过程中的付款步骤,还为用户提供了一定程度上的财务灵活性。然而,在使用过程中,一些用户可能会遇到资金周转问题,特别是在紧急情况下需要将微信分付内的额度转换成现金时。这种需求背后往往蕴含着复杂的动机和背景,包括但不限于短期流动性紧张、应急支出或是简单的账务管理习惯。
从技术角度来看,微信官方并未直接提供“套现”的功能选项给用户来使用微信分付的信用额度。这意味着传统的线上套现方法并不适用于此场景,任何企图绕过规则的做法都可能带来不可预知的风险和后果。尽管如此,市场上仍有许多第三方平台声称能够帮助实现这种需求,但实际上这些服务往往存在法律风险、高额手续费以及个人隐私泄露等问题。
因此,在探讨如何利用微信分付来获取现金时,用户应当审慎考虑合法合规性和自身财务安全的双重因素,避免因追求短期利益而陷入不理智或非法的行为当中。正确的做法是通过正规渠道进行资金流转,并结合自身的经济状况合理规划消费与储蓄,从根本上解决问题。
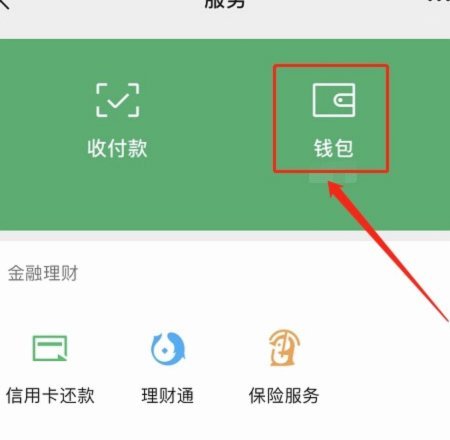
对于那些确实面临临时性财务困境且
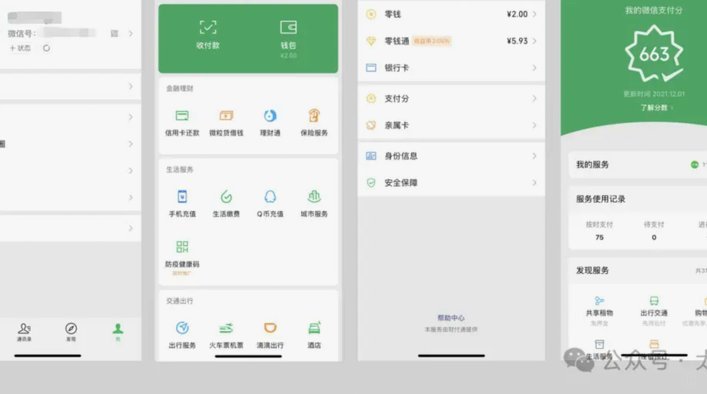
综上所述,虽然微信分付提供了一种便捷高效的支付体验,但直接将其额度转换为现金并不符合官方使用规则,并且可能伴随诸多风险。因此,用户在面对类似需求时应充分权衡利弊,选择适合自己的合法途径解决问题。
相关文章
美国梦与现实的差距
# 美국의 환상과 현실 사이의 괴리 미국의 이미지는 세계인의 상상 속에 다채롭게 존재한다. 자유와 번영, 기회의 땅으로 묘사되는 미국은 실제로는 훨씬 복잡한 국가이다. 이 땅의...
花呗套现靠谱吗?现金安全问题解析
近年来,随着移动支付和信用消费的普及,“花呗”作为一种便捷的信用支付工具受到越来越多人的喜爱。然而,在享受方便的同时,一些平台和个人试图通过“套现花呗”的方式获取现金,这种行为存在较大的风险和法律隐患...
分期乐怎么回事
分期乐的运作机制建立在消费金融与信用体系的交叉点上,其核心逻辑是通过数据化风控模型将用户消费行为转化为可量化的信用评分。平台通过校园代理获取用户基础信息,结合消费记录、社交关系链等多维度数据构建信用画...
额度使用中的财务博弈
信用额度的流动性本质是金融机构对用户消费能力的预授信,这种机制在消费金融领域形成了独特的博弈逻辑。当用户选择"拿去花取现有额度"时,实质上是在参与一场关于资金时间价值的零和游戏。金融机构通过设定年化利...

分期乐:年轻消费的智慧分期平台
分期乐平台,自2013年创立以来,已成长为互联网消费金融领域的领军者之一。该平台通过提供灵活的分期付款方案,满足了用户对于大额商品或服务支付时的资金需求。从智能手机到家电家具,从教育培训到旅游出行,几...
分付套出隐藏费用揭秘
分付套出来,其本质在于将一个大额支付拆分成若干小额交易,以规避某些平台或规则的限制。这种操作看似简单却暗藏玄机,其中手续费问题尤为复杂。表面上看,分付套出来本身无需额外手续费,但它确实会带来一系列隐性...