携程贷款还款指南:流程、技巧与注意事项
携程贷款的还款流程需要用户对金融工具的运作逻辑保持清醒认知。在还款操作前,应优先确认贷款合同中的计息规则与还款周期,不同产品可能存在差异化条款。例如部分贷款产品采用等额本息模式,需根据月供金额规划现金流;而等额本金模式则要求用户提前预判首月还款压力。建议通过携程金融APP的"还款计划"模块,将贷款期限与个人收入周期进行匹配,避免因还款节奏错位导致的资金链断裂风险。
具体操作层面,还款渠道的多样性是降低操作门槛的关键。除APP内嵌的还款入口外,携程金融官网提供API接口供企业用户批量处理还款事务,第三方支付平台亦支持协议还款功能。值得注意的是,不同渠道的还款到账时效存在差异,建议在还款日前提前24小时完成操作,以规避因系统延迟导致的逾期记录。对于高频次还款用户,可申请开通自动扣款功能,但需确保绑定账户的余额充足度,避免因账户异常引发的还款失败。
还款计划的动态调整能力直接影响用户体验。当用户遭遇临时资金紧张时,可通过携程金融客服申请延期还款,但需注意延期期间产生的罚息计算方式。部分产品允许提前还款,但可能涉及违约金扣除,建议提前查阅合同条款中的违约责任细则。对于长期贷款用户,可利用还款计划表进行现金流模拟,通过调整还款周期与金额,找到最优的债务管理方案。
还款行为的金融影响远超出表面操作。每次还款记录都会同步至央行征信系统,逾期记录可能影响后续信贷申请。建议用户定期在"我的征信"模块查询还款记录,确保数据准确性。对于企业用户,需特别注意还款凭证的电子化存档,以便应对审计或税务核查。同时,还款过程中产生的手续费、转账费等隐性成本,应纳入整体财务规划,避免因小失大。
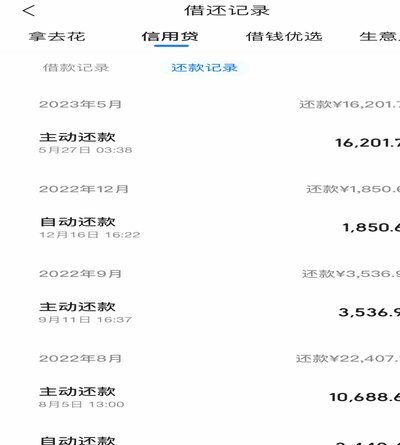
在数字化金融环境下,还款操作已形成闭环管理系统。携程金融通过大数据分析用户还款行为,可提供个性化的还款提醒服务,但用户仍需保持主动管理意识。建议将还款计划与个人理财工具联动,利用记账软件记录每笔还款支出,形成完整的财务数据链。对于复杂还款场景,可寻求专业财务顾问协助,确保还款策略与个人财务目标保持一致,避免陷入债务循环。
相关文章
白条套现方法:安诚小铺与助富掌柜
近年来,随着互联网金融产品的普及,“白条”作为一种创新的信用支付工具受到了广泛的关注。然而,在实际操作中,一些用户为了获取现金流入,可能会尝试通过各种途径套现“白条”。本文将探讨如何利用安诚小铺与助富...
鹿优选平台征信吗?
征信体系是现代金融社会的重要组成部分,它不仅为消费者提供了更加便捷的金融服务,也为商家提供了风险评估的有效工具。近年来,随着互联网经济的发展,线上平台成为了人们购物、投资理财的主要渠道之一。鹿优选作为...
轻松掌握“拿去花”额度提现妙招
近年来,“拿去花”作为一种消费信贷产品,因其便捷性和灵活度获得了不少消费者的青睐。然而,部分用户对于如何高效利用该平台的额度进行提现并没有足够的了解,这不仅限制了资金的流动性,也可能增加了不必要的成本...
分期乐额度提现技巧与注意事项
分期乐作为一款便捷的消费金融服务产品,近年来受到广泛欢迎。然而,对于不少用户而言,如何合理利用额度并进行提现操作仍存在诸多疑问。本文将深入探讨分期乐额度的提现方法及其注意事项。 首先,了解分期乐额度...
微信分期怎么用?简单几步轻松搞定!
微信支付作为国内领先的移动支付平台,凭借其高效便捷的特点,在消费者中占据了重要地位。而其中一个备受关注的功能,就是微信分期,也被称为“分期付款”或“微信 installment”。这一功能的出现,解决...
得物分期额度提升攻略
得物上的佳物分期,本质上是一种信用评估机制,直接关系到用户在平台上的消费上限。提升额度并非一蹴而就,而是一个建立在良好消费习惯和信用积累基础上的长期过程。得物精明的策略在于,它不仅仅是评估用户的支付能...