信用卡分期:风控的动态平衡点
信用卡分期功能的启用与否,本质上是银行风控模型与用户行为数据的动态博弈结果。银行在设置分期权限时,会综合评估持卡人的历史还款记录、负债率、消费频次等维度,而非单纯依赖静态的信用评分。例如,某用户近期频繁出现大额消费后立即申请分期的行为,可能触发风控系统对"资金挪用风险"的预警,从而限制其分期额度。这种机制并非针对特定用户,而是基于大数据分析的自动化决策。
风控模型在分期审批中的权重分配存在显著差异。对于优质客户,银行可能将分期权限预设为默认开启状态;而对于信用评分处于临界值的用户,系统可能要求提供额外证明材料。这种差异化的处理逻辑,本质上是银行在风险控制与用户体验之间的平衡术。值得注意的是,部分银行的风控模型会根据用户月度消费结构动态调整分期策略,例如对奢侈品消费占比过高的账户实施更严格的分期限制。
分期权限被限制可能涉及多重因素交织。除信用风险外,银行还会考量用户的账单管理能力。若某用户存在多次逾期记录或长期使用最低还款,系统可能判定其缺乏分期还款的财务稳定性。此外,部分银行的风控模型会监测用户的"分期依赖度",当用户过度依赖分期功能时,可能被认定为潜在的过度负债风险。这种评估逻辑在年轻群体中尤为明显,其消费模式与传统风控模型存在显著差异。
用户在遭遇分期限制时,可通过多维度数据自我诊断。首先应核查近期是否有异常交易触发风控预警,例如短时间内集中申请多张信用卡或频繁更换消费场所。其次需评估个人负债率是否突破银行设定的阈值,通常优质用户的负债率应控制在40%以下。最后,建议通过银行官方渠道查询信用评分报告,重点关注"分期使用率"和"账单管理能力"两项指标的变动趋势。
银行风控系统的演进正在重塑信用卡分期服务的逻辑。随着人工智能技术的深化应用,风控模型已从单一维度的信用评分转向多维度行为分析。部分领先银行开始试点"动态分期权限"机制,根据用户实时的财务状况和消费场景自动调整分期额度。这种智能化管理虽然提升了风控精度,但也要求用户建立更精细化的账务管理体系,避免因短期行为波动触发不必要的风控限制。
相关文章
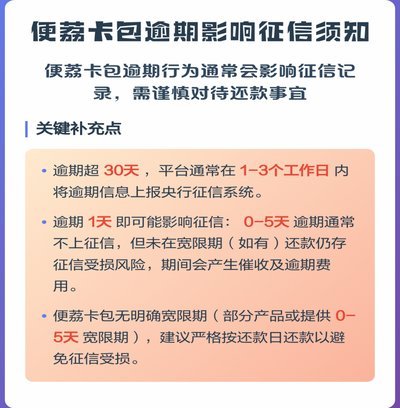
便荔卡包利息真相:隐藏成本全解析
利息本身只是成本模型中的一个变量,将单纯的“利息怎么样”等同于对产品评估的全部视野,是典型的认知偏差。真正需要深度分析的,并非表面的年化利率(APR),而是产品在整个生命周期内构建的全部成本矩阵。任何...
揭秘分付提现费:平台如何收费?
分付提现手续费的结构设计往往暗含支付平台的商业逻辑。多数平台采用阶梯费率模式,单笔提现金额越高,手续费占比越低,这种设计既鼓励大额资金流转,又通过小额提现的高费率实现利润补偿。值得注意的是,部分平台会...
海鸥app贷款风险高利率隐蔽催收暴力重重
海鸥app贷款的风险评估体系,与其声称的便捷性形成鲜明对比。许多用户反馈显示,平台在风控环节存在明显短板,对借款人还款能力的考量过于简单,侧重于简单的数据筛选而非全面的信用评估。例如,频繁依赖短信验证...
从出售到到手的步骤详解
得物出售提现,对于很多消费者来说,是一个既熟悉又陌生的话题。熟悉是因为在进行二手交易时,如何快速且安全地提取资金是大家普遍关心的问题;陌生则在于不同平台的处理方式和规则各有差异,需要深入了解。 首...
微信分期怎么用?简单几步轻松搞定!
微信支付作为国内领先的移动支付平台,凭借其高效便捷的特点,在消费者中占据了重要地位。而其中一个备受关注的功能,就是微信分期,也被称为“分期付款”或“微信 installment”。这一功能的出现,解决...
羊小咩取现额度到账,信用认可
羊小咩取现额度到账了,对于许多用户而言,这不仅是资金流动的一个过程,更是个人财务管理的重要环节。首先,从法律角度来看,这一操作实际上是对用户信用的肯定与认可。金融机构通过评估用户的还款能力和还款记录等...