安全查询附近套现渠道
在现代社会中,金融需求无处不在。为了应对临时的资金周转问题,一些人可能会考虑使用套现服务。然而,盲目寻求附近的服务提供者可能存在风险。本文将探讨如何安全、有效地查询附近可信赖的套现金联系信息。 首先,...
分付提现:平台如何运作?
分付提现,顾名思义,是将用户资金分割后逐步向平台或收款方发放的支付模式。这并非简单的“提款”,而是对传统单一提款方式的一种优化和创新。其核心逻辑在于打破了用户单次大额资金流动的限制,降低用户的资金持有...
花呗提现1000元手续费多少
花呗提现手续费的计算逻辑与实际成本 花呗提现手续费通常以固定比例或阶梯费率呈现,具体取决于提现渠道与资金流转路径。以1000元为例,若通过第三方平台操作,手续费可能包含基础费率(如0.8%-1.5%)...
12306信用购票新体验
12306与花呗的支付整合本质上是支付场景的生态延伸。当用户选择花呗作为购票支付方式时,系统需完成三重验证:首先通过支付宝账户与12306实名认证的绑定,其次触发芝麻信用分的动态评估,最终由风控系统判...
羊小咩借款提现攻略
羊小咩平台的提现流程需结合账户状态与资金流向进行分层解析。用户在完成借款协议后,系统会根据授信额度生成可提现额度,但实际到账需满足实名认证完成、账户风险评估通过等前置条件。提现操作通常通过APP内"我...
分期乐额度取现难?破解信用流动性难题
分期信贷额度“套不出来”,核心问题并非额度本身存在缺失,而是用户对信贷产品流动性边界的误判,将其视为可即时变现的现金流。这本质上是一个资产与现金流周期错位导致的信用摩擦点。当用户声称“有额度却拿不出来...
羊小咩享花卡取现:2025金融风控与用户权益深度解读
2025年,随着金融科技的迅猛发展,“羊小咩享花卡”作为一种创新金融产品,在市场上迅速崭露头角。然而,关于它的取现功能,却引发了公众的广泛关注与讨论。作为一种结合了消费信贷和生活服务的卡片,取现功能在...
揭秘花呗背后的智能信用平台
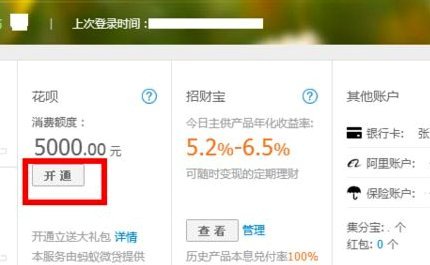
花呗作为支付宝生态中的信用支付工具,其平台架构本质上是金融基础设施与消费场景的深度耦合。在技术层面,平台通过分布式系统实现交易数据的实时同步,依托区块链技术保障交易记录的不可篡改性。这种架构不仅支撑了...
得物提现到账时间及取消指南
得物提现到账时间及取消操作的深度解析 一、到账时间的多维影响因素 用户在得物平台发起提现操作后,到账时间并非单一变量决定,而是受多重因素交织影响。首先是交易类型差异,普通交易与特殊交易(如涉及保证金的...
携程拿去花取现时间解析
携程拿去花取现时间的隐性逻辑 携程平台的"拿去花"功能本质上是将用户消费行为转化为可流转的信用额度,其取现时间的设定并非单纯的技术参数,而是平台风控体系与用户行为模式的博弈结果。当用户通过该功能提取...